一切仿佛命中注定。通用人工智能诞生在旧金山那些刷着彩漆的合租屋里,出自一群工程师之手;就在几年前,他们还在自然语言处理这个学术冷门里小打小闹。而它一出世,便被拖去纽约,一路踢打哭喊。灰西装的男人们把它安置在玻璃高楼里干活,戳它,捅它,直到万亿美元从中倾泻而出——一颗崭新的头脑,就这样被放进资本机器无数的齿轮之间。
部署机器智能的竞赛,是第一场没有战争的战时动员。仅今年,预计就有 8,000 亿美元,以近乎狂热的强度浇筑进大地。明年,美国超大规模云服务商的资本开支将超过 1 万亿美元。2 这个数字按部就班地翻倍,准得可以对表,而曲线丝毫没有弯折的迹象。为这场和平时期动员提供资金的,是私人资本,抽取自地球上的每一座资本蓄水池。从伯克利、山景城和太平洋高地出发,越过空旷平原;其上别无标记,唯有服务于这项事业的基础设施集群,不断增生。继而进入纽约,穿桥过隧,抵达威廉斯堡、西村,最终来到曼哈顿中城,机器智能被投入工作。
资本的来路,五花八门。一端站着家族办公室的小少爷,连保命都做不出一个财务模型。只要有等候名单、收费又足够高,他就往里扔支票。资本结构的另一端,坐着奥西奥拉县的医生与牙医;财富顾问把故事卖给他们,再把他们打包进面向散户的私募信贷基金,资助最新一轮建设。其余资本,也全在场。数不清的风投公司,乞求一个份额。中型企业并购基金,按顶峰时期的 EBITDA,买下数据中心承包商。追逐动量的对冲基金,在某家新型云公司的 IPO 中吃下大额配售。偶尔,你会听见有人吞吞吐吐,怀疑这份热情究竟能维持多久;或者又唱起那句老调:所有人紧盯着的那条线,撑不住。他们说,这一定是一场集体妄想,资本开支过度狂热。这不过是一种逃避,逃避那种确凿而可怕的可能:它并不是泡沫。无论你在金融与科技日益难分彼此的领域里看见什么,美元的流转速度都只在加快。接受眼前世界的形状吧。新生的世界,已经抵达。这绝不是泡沫。
家族办公室的小少爷,与那位被打包进贷款抵押债券的佛罗里达牙医,相隔再远,也在不自觉间被同一件事联结:他们都期待高得吓人的回报。投入的每一美元,都以一种近乎荒诞、远超本金的收益预期为依据。金融化的花里胡哨,可它就是管用。要让这桩交易兑现,刚刚降生的机器智能,就不能留在旧金山那些光脚办公的地方玩耍。不论它愿不愿意,它都要被关进曼哈顿的玻璃高楼,以一切能够偿付债券持有人、贷款人和有限合伙人的形式劳动。每一个都得付。按时,连本带息。
利奥波德·阿申布伦纳看得早,也看得对。我们钦佩他与他的工作,并认同《情境意识》的核心判断:智能将继续提升,支出将极其庞大,而前沿将成为主权问题。3 我们沿着智能创造的巨大新财富向前追索,寻找那些能够在下一代人的时间里,扼守财富必经之路的少数据点。“你能在旧金山最先看见未来,”利奥波德写道。但持久的回报,必须在纽约铸成。
今天,智能只在寥寥几处可见:实验室,按月订阅的服务,按量计费的 API 词元。在国宴、国会听证会,甚至政治局常委会里,智能经济与整个经济似乎正在熔成一体。每一美元的投资承诺,都是对未来收益的一次下注,而且理由充分。然而,这种智能的价格正在崩落,公开地、可度量地崩落。人类史上最大规模的一次私人资本部署,追逐的是一台非凡机器;而这台机器本身,正一路奔向彻底、全面的普及。回报将从哪里来?
太初有道。约翰内斯·根斯弗莱施·楚尔·拉登·楚姆·古腾堡,把活字印刷与制字技术结合起来,造出一台简陋的印刷机。值得印的书只有一本,因此我们如今称它为《古腾堡圣经》。他在作坊里印了约 180 本,尚未付印,就已全部有人预订、全部售出。随后,这些《圣经》传遍欧洲,成为无价珍品。印刷技术也随之传播,点燃一场识字与理性的革命,为现代世界定下形貌。然而印刷完成,古腾堡本人却已资不抵债。道成之后,留给发明者的,少得可怜。4
这是一种如此古老、如此稳准的模式,你可以像背童谣一样背诵它。再给它配个调子。一项改变世界的技术,几乎从不在它的诞生之地最终创造财富。石油从宾夕法尼亚涌出,所得却存进克利夫兰和纽约的银行。轧棉机在佐治亚造出,却在利物浦被金融化,用以经营全球。5 贝尔实验室在新泽西发明晶体管,由它繁衍而来的财富,却在新竹与库比蒂诺生长。技术生命早期呈现给你的景象,是一次视线误导。眼下,我们仍在早期,正冲出伊甸园,奔向一个更加陌生的地方。我们预期,机器智能也会沿着先前技术走过的轨迹前行。
1947 年的贝尔实验室,让这个故事格外动人。物理学家们伏案研究一种他们称为“晶体管”的东西,在数不尽的失败实验与无眠之夜中,仍做着诺贝尔奖的梦。他们终于造出了它:从无中锻出一种足以改变世界的东西,不过几块晶体,一束电流。接下来,顺理成章:司法部起诉,五角大楼出面保护自己的承包商,而贝尔实验室的母公司 AT&T,不到十年便被迫以极低费用广泛授权这项发明。6 贝尔实验室后来被剥离,最终卖给一家芬兰企业集团,徒留昔日的躯壳。于是,精绝的技术步入凡俗,遍地繁衍。逃逸,一如既往。技艺如病原体,经偷窃或主权者之手,释放到世界上。先是东京,再是硅谷,再是台湾,再溯珠江三角洲而上。今天,从未发明过它的人,在它之上造出了万亿美元的财富。至少,肖克利、巴丁和布拉顿拿到了那个奖。对于一项至今尚处于吞噬世界早期的技术,这点补偿,未免微薄。
最能体现这一模式的技术,如今已成为“投入集中、收益扩散”的简称,一个被说旧了的名字:铁路。那是世界史上规模最宏大的资本开支之一,繁荣接崩盘,崩盘再接繁荣,雷霆万钧、不顾一切地横贯美洲大陆;而在满地残骸之下,它创造的财富远多于毁掉的。可财富去了哪里?大部分落在那些看懂了技术用途及其次生效应的人手中。7 他们明白,一头靠热力驱动的钢铁巨兽,可以可靠、廉价地,把人和货物运过整片大陆,长久如此。可那只是开端。价值将流向别处。所以,那些至今仍刻在图书馆门楣上、以企业之名获得不朽的人,当初都靠铁路或铁路融资赚了第一笔大钱。他们中,没有一个造过机车引擎。
若你怀疑铁轨的权力最终落在何处,不妨问问监管者。反垄断,是一幅财富集中之地的地图,沿着收益的方向与规模,在下游展开。地图由国家亲自绘制,为的是国家自己的利益;罪责——也许应说功劳——总被记到通道的账上。有别于通俗历史的说法,你应当知道,标准石油并非因为找到了石油而被拆分。它被摧毁,犯下的罪是掌握了把石油运遍全国的手段。8 当一项技术重要到足以改变世界,国家登门时,绝不会要求拆分那项发明。发明已无处不在,因为传播它的通道已经存在。主权者将计量、控制人们接近发明的机会,并把塑造其方向的权力收归己有。
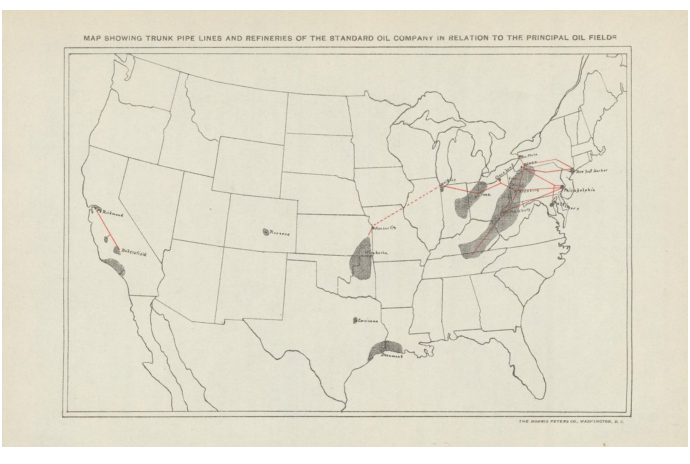
“它就这样成了油田的主人,却无须拥有那些油田。”——小奥利弗·温德尔·霍姆斯大法官
〔图注〕引文出自《管线案》,234 U.S. 548, 559(1914)。地图出自美国公司局《标准石油公司主干管线、炼油厂与主要油田位置关系图》,载《公司专员关于石油运输的报告》,1906 年 5 月 2 日,华盛顿:政府印刷局,未编号地图;美国国会图书馆,第 74 幅图像。
无论向前还是回望,都是同一个模式。一项足以定义一代人的发明,重组人类活动的整个平面。技术的起点,永远无法收走它最终创造的大部分财富。财富在世界其余部分采用它时被创造,最终记在传播通道所有者的账上。同样的模式,此刻也在机器自身的供应链中运行。我们文明解决过的最困难的制造问题,是用闪烁的光束把电路印在硅上。一家荷兰公司,造出了使机器智能前沿成为可能的极紫外光刻系统。然而,这项技术带来的最大价值储备,却落在那个设计电路图、把文件上传给晶圆厂的人手里。相形之下,那工作容易得多。价值能够远远走出伊甸园,也远远越过“创世”——技术生命的初始时期。人类史上最大规模资本流出的回报,将在遥远之处落定,远远超出那些当初俯身侧耳、倾听最初低语之人的视野。它在地平线弧度上的消失点之外,只有那些仅凭信念便向前出发、追寻终点的人,才能看见。
少年智能
现在,我们可以把这一序列,向前推演到仍处于少年期的机器智能。规模扩张的步骤,诸位如今应已熟悉。一家实验室筹起巨款,雇用有史以来最昂贵的员工。它动用数不清的电力、机架与芯片,对模型开展预训练和后训练。无穷无尽的矩阵乘法倾泻而下,从中诞生一个模型。到了把机器智能投入工作的时刻,它将被安置在遍布大陆、没有窗户的巨型建筑里。它们永不停工,为不断增长、毫不退让的需求生产词元。而每过一天,这份越来越繁重的工作,换来的利润率却越来越低。但工作必须继续;那条线必须继续。
这是概念验证。训练与推理,共同完成了我们所预见的智能序列中的第一次转折。机器智能固然在若干方面不同寻常,但和任何普通技术一样,第一步总得确认:它能存在,也能运转。其他一切技术,都曾经历同样的过程。想想那部墨迹新鲜的《圣经》,想想细嫩无瑕的双手从轧棉机里抽出的柔软棉花。这是育婴室里终于松一口气的时刻:它活着!可技术的生命周期,从来不由它自己做主,也永远不会。自最初起,就已有一项债权扣在它身上。
规模定律将继续成立。如今,已经很难找到真正有分量的反对意见。只要沿着那条线看下去,并不需要多么大的信仰跃迁,就能明白机器智能下一步会走向哪里。它已是人类创造过的最强大技术。而规模定律意味着:投资者要让资本取得回报,机器就必须继续长大。它正变成庞然大物,却并不是它自己的过错。
当下与那个不远的未来之间,时间很短,还在变短。我们仍处于第一次转折。这是资本目前能看见的全部。人们宣称自己投资了“AI”,实际意思却是:钱被投进了一套流程,而要获得回报,这套流程索要的,只会比最初投入更多。太多投资者不习惯把目光投到下一轮估值之外很远的地方。资本是一种靠模式识别活下来的动物。它不擅长应付真正的历史断裂,而我们此刻就身处其中。
序列中的下一步,是第二次转折。价值开始离开起点积聚,正如机车与印刷机曾经发生过的那样。总是离原爆点越来越远,从不折返。朝着那些关口前进:数字智能将在那里涌出,改变物理世界,以及栖居其中的人。那些关口可以被拥有,可以化为对机器智能扩散价值的一份持久索取权。有的已经存在,例如那个掌握数字分发网络的庞然大物。有的,则在我们落笔之际刚刚成形。起点处是实验室;今天,它几乎一无所有,只有模型。
而模型,真是一种奇怪的资产。造出来要花数十亿美元,运行起来只需几美元;可一年后,运行只要几美分,再造一次却得多花几十亿美元。面对这种关系,谁真会指望,靠月费订户每次付来的二十美元,把数万亿美元的支出全数赚回来?更何况,前沿以越来越高的成本、越来越快的速度向前猛冲,快速追赶者却始终紧咬其后。9 只隔几个月,曾经精绝之物,就会成为标准化商品。所谓商品化,就是能力的价格被压向提供该能力所需算力的边际成本。若有持久的利润可得,也不会藏在不断翻腾、不断更替的模型层。
与此同时,机器智能向世界的真正扩散,才刚刚开始。数一数,有多少人的工作生活真正被重塑了。不是试过聊天机器人的那些人,也不是只能在政府电脑上用 Microsoft Copilot 的公务员。我们说的是那些把模型真正开出去兜过风、能欣赏家用算力集群像 V8 引擎一样低鸣的人;这样的人,不过一两千万、两三千万。大多还是 X 上的软件工程师。律师和银行家,才刚刚下水。而经济的其余部分——也就是所谓整个经济——眼下仍浑然不知,慢慢往前挪。尽管许多人说得相反,我们仍然很早。说此刻真正经历 AI 变革的邮政编码区域,不过几十个、顶多几百个,也算不上夸张。
但我们不会在“创世”中停留太久。两个数字,已把这一点显露出来:自 GPT-3 以来,单位机器智能的价格,每年降为原来的十三分之一;而美国超大规模云服务商今年的资本开支,预计将达到约 8,000 亿美元。单位价格的跌速,超过历史上一切技术基础设施建设:互联网时代的光纤、移动通信网络、电话与电报、铁路,随你举例。10 单位成本与产能投资,这两件事反向而行,它们将把智能成功地推向整个经济。放在历史的弧线上看,这原本就是那数十亿美元的用意。更多、更好的研究,本是为了实现算法突破,使训练更有效率;这种训练,再以更低成本带来更大、更有能力的模型。几枚硬币,就把超级智能装进口袋。但看看,最后得到了什么。在那个不远的未来,投资者仍将一铲接一铲地投入资本,供应这种按每项任务计价、价格跌得更快的东西。
当“创世”的部分资本开支开始承受重创,损失会落到一个或许是有史以来最分散的资本群体身上。不过,那得等音乐停下。那日子、那时辰,没有人知道(《马可福音》13:32)。但我们知道,它正在到来,除非一位新的主权者出手阻止。至于那种信念——仅靠几家前沿实验室的寡头垄断,就能像阿特拉斯撑天一样,撑住足以证明整个盛景合理的推理利润率——它终究只会是信念,仅此而已。
我们的判断,当然不是说这一时期的前沿正在变得一文不值。远非如此。我们明白,商业前沿词元的价值,今日是、今后也将是商品化词元不可想象的多少倍;后者的定价,不过是所需算力的成本,别无其他。我们预计,在不远的未来,能否完成一次真正的前沿训练,并将那个模型提供出来,将成为世界上最清楚的主权标志之一——属于国家的主权,而越来越不属于企业。这种力量,只会保留给两个主权国家:美国与中国。在那个世界,智能既精绝,又商品化。两国的主权智能将保持稀缺与辉煌,锁在戈壁和新墨西哥与网络物理隔离的地堡里,为世界末日待命。与此同时,商用前沿智能与商品化智能,会把整个世界吞下,无法逃避,在每一部手机、每一块数字界面上,随取随用。
届时,最后剩下的主权者之间,将有几处争端。他们会重新争夺前沿能力,并决定如何使用。这类主权问题,私人企业与资本并不陌生,却总感到不适。有些项目,它们会发现自己根本没有发言权。私人企业或许出钱,但热切注视旧金山训练运行的,将是主权者,一如它曾在洛斯阿拉莫斯,注视寂静的夜被人造的、不圣洁的黎明点亮。如果前沿的推进速度将由我们来调节——我们认为这种情况很可能发生——那么定下节奏的,将是国家及其代理人。
大国争夺前沿的同时,另一项利润丰厚得多、覆盖全球的事业也将展开:让智能尽可能广、尽可能深地传播。让充裕的智能,扩散到地球每一个角落。获胜的主权者,会让世界无法避开对其技术栈的依赖;随之而来的好处,不可计数。
在扩散过程中,无论纳什维尔还是雅加达,普通人都在等待被找到。常人很少主动去寻觅新技术。他在等,哪怕自己并不知道,等智能来找他。而一旦找到,他就会被纳入其中。从实际意义上说,这就是智能逃离起点的样子。要做到这点,它必须被输送。它必须沿着属于某个人的轨道运行,沿着某个分发网络。它就这样从数据中心来到手机,再返回去,带着以美元计价的稳定币。当这一切发生,请仔细看。
要看扩散是什么样,不妨先看玛莱娜。她是阿根廷的一名平面设计师,在查卡里塔租来的公寓里,靠手机与笔记本电脑工作。她总把窗户打开,让新鲜空气进来。以前她画肖像,但挣不到什么钱。于是,她转到线上。如今,她见不到自己的客户。他们坐在奥斯汀和多伦多的办公室里,雇用她。
智能随着一次软件更新,一夜之间来到她身边。醒来时,手机不过叮了一声;一个模型,就把她从一名平平的平面设计师,变成了高产的——尽管仍然平平的——设计师。她是早期采用者,战利品归他们所有。当然,最终人人都会采用它,但眼下生意很好。上个月,她的客户名单扩至三倍,整个生意只靠她一个人打理,助手只有智能体。代价,不过一笔月度订阅费,加上微不足道的词元用量费。活计从 WhatsApp 进入她的公寓,成品很快也沿同一路径发回。几分钟内,手机叮一声,通知她:报酬已存入手机上的某个应用。那是 USDT,一种与美元挂钩的稳定币,但她并不知道。她只知道,一周又一周,这东西能保值,而比索每年要跌掉三分之一。在阿根廷,一切都太热、太快。敞开的窗外,她听见汽车呼啸过街。因此每周一开始,她只取出预计要用的钱,换成比索,其余都留在数字银行应用里。
同一个模型,曾让玛莱娜成为如此能干的平面设计师;如今,它也从她以及数百万其他用户的偏好里学到了东西。它作为下一代模型的一部分重新接受训练,又被重新包装,作为更便宜的替代方案,提供给玛莱娜的客户。他们试着看看,是否还需要她。很快就发现,不需要了。智能经济里的事,就是这样运转的。再过几个月,她就会失去这间公寓。
暂且转看财务。她使用模型、为其付费时,模型开发者与支付体系都赚钱。当客户把她的服务自动化时,两者还会再赚一次。这不过是一种将发生在数亿人身上的模式中,较为高端的一个例子。处境岌岌可危的失业者,以及那些还不知道自己生计多么岌岌可危的人。智能将找到他们所有人,沿着已经铺好、熔接成单一体系的扩散轨道,重塑他们的生活。这是集聚的早期。
使用最广的轨道,将成为人类活动的总账。它们让所有者收集专有数据、改进模型,靠的不是外包合同,而是 WhatsApp 这类每天已有数十亿人使用的应用里,一张新出现的笑脸。数据在人手里;要触达世界各处的人,再没有更好的办法。而这些应用底层的数字基础设施是美国的,最古老的轨道又是美元,因此,机器用得越多,美元需求也就越大。制造美元需求、居间处理其交易的能力,本身就是权力。从如此广阔、如今终于可以被看清并计量的经济活动中,收取通行费;如此规模的可收费流量,能做的远不只是抬高几家占尽地利的公司估值。“新美元”——也就是 USDT、承载它的通道及其传播所构成的关系体系——还将有大得多的用处。
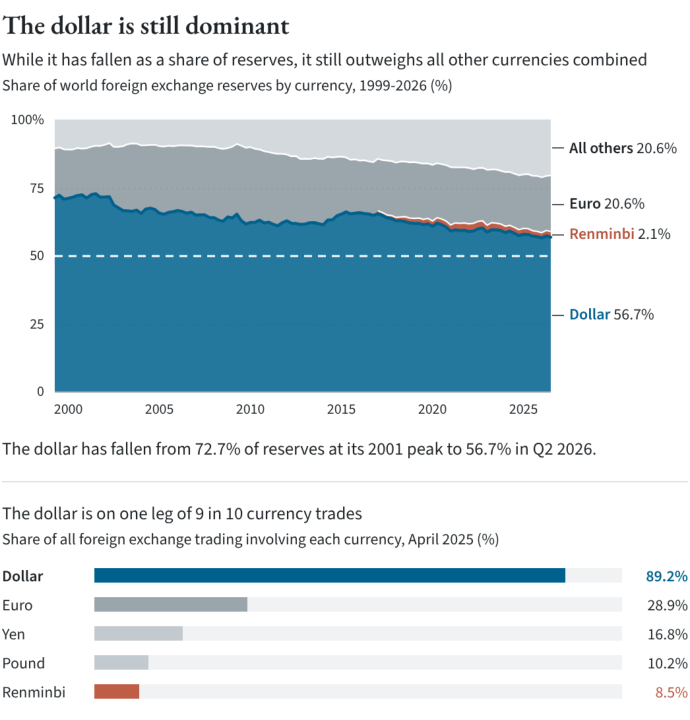
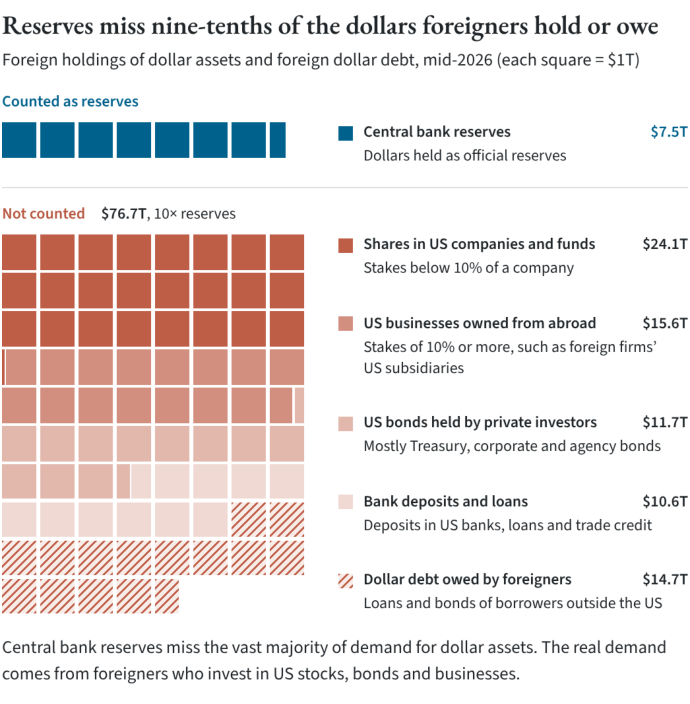
读一读《经济学人》的评论,或者《金融时报》评论区里好斗醉汉的高论,人们很容易得出结论:美元病了;过去二十五年,它在各国央行外汇储备中的占比下降;银行家们正在寻找多元化。可他们并没有找到什么能神奇替代世界储备货币的东西。美元在全球央行货币储备中占的份额,仍超过其他一切币种的总和;每十笔外汇交易中,约九笔的一端是美元。11 储备份额甚至没有算入外国居民、企业和养老基金持有的美元存款、公司债、贷款、股权投资,以及外国主权财富投资。即便一家外国央行把国库券换成私募信贷,它仍是在投资以美元为基础、以美元计价的经济。在国家层面,美元的掌控依然稳固。但那只是国家层面。把目光移向个人,美元的触角正在以布雷顿森林体系以来最快的速度延伸。新美元是一个新物种,为那些永远无法在美国银行开户的人结算交易。只要他们有网络连接。12
图中文字中译
美元仍居主导地位。尽管它在储备中的份额下降,仍超过其他所有货币的总和。
全球外汇储备币种占比,1999—2026 年(%):美元 56.7%;欧元 20.6%;人民币 2.1%;其他货币合计 20.6%。美元占比从 2001 年峰值 72.7%,降至 2026 年第二季度的 56.7%。
十笔外汇交易中,有九笔的一端是美元。2025 年 4 月涉及各币种的外汇交易占比:美元 89.2%;欧元 28.9%;日元 16.8%;英镑 10.2%;人民币 8.5%。
〔图表来源〕国际货币基金组织《官方外汇储备货币构成》(COFER)。截至 2025 年第一季度的份额,以已分配币种的储备为分母,采用 IMF 于 2025 年 12 月修订前公布的数据。此后的季度使用修订序列,取自 2025 年 12 月 19 日至 2026 年 9 月 30 日的 IMF《数据简报》;新序列也估算了未分配储备的币种构成。按新口径,2025 年第二季度美元占比为 57.1%,旧口径为 56.3%。参见 Glen Kwende 与 Erin Nephew:《提高 IMF COFER 数据的分析实用性》,IMF《技术说明与手册》TNM/2025/14,2025 年 11 月,表 1。人民币自 2016 年第四季度开始单列。数据不含黄金;2025 年底,黄金占官方储备总额的 27%。另见欧洲央行《欧元的国际角色》,2026 年 6 月。外汇交易份额采用经双重剔重的日均成交额;由于每笔交易涉及两种货币,总和为 200%。资料来自国际清算银行《2025 年三年一度央行调查》,表 1。由《制高点》作者计算。
图中文字中译
仅看储备,会漏掉外国人持有或欠付的美元中的九成。2026 年中外国持有的美元资产与外国所欠美元债务,每个方格代表 1 万亿美元。
计入储备:央行储备 7.5 万亿美元,即作为官方储备持有的美元。未计入部分:76.7 万亿美元,约为储备的十倍。
未计入的类别:美国公司股票与基金份额 24.1 万亿美元(对单一公司的持股低于 10%);外国拥有的美国企业 15.6 万亿美元(持股达到或超过 10%,例如外国企业的美国子公司);私人投资者持有的美国债券 11.7 万亿美元(主要为国债、公司债和机构债);银行存款与贷款 10.6 万亿美元(美国银行存款、贷款与贸易信贷);外国人所欠美元债务 14.7 万亿美元(美国境外借款人的贷款与债券)。
央行储备漏掉了绝大部分美元资产需求。真正的需求,来自投资美国股票、债券、企业与信贷的外国人。
〔图表来源〕储备:Nephew、Wei 与 Gweder《全球官方外汇储备》,2026 年第二季度末储备总额 13.22 万亿美元,美元占比 56.7%。股票与基金:美联储理事会《美国金融账户》“S2.s:世界其他地区”,2026 年 9 月 11 日,2026 年第二季度外国居民持有的美国公司股票及共同基金份额。按市值计算的直接投资,以及存款、贷款和其他项目:美国经济分析局《2026 年第二季度美国国际交易及投资头寸》,2026 年 9 月 24 日,美国负债部分。储备之外的债券:上述美联储表格中的债务证券,减去外国官方持有的美国国债(数据来自美国财政部《表 5:美国国债的主要外国持有者》,2026 年 6 月),以及机构债与公司债(数据来自美国财政部、纽约联储与美联储理事会《截至 2025 年 6 月 30 日外国持有的美国证券》,2026 年 4 月)。美元贷款与债券:2026 年 3 月底美国境外非银行借款人的美元信贷,来自国际清算银行《截至 2026 年 3 月底的 BIS 全球流动性指标》,2026 年 7 月 31 日。不含衍生品和离岸美元存款。各类别略有重叠。由《制高点》作者计算。
在中国式现代性经济圈之外,数十亿人都将以数不尽的提问、以我们不通晓的语言,喂养这个智能美元,替自己躲开本国货币的下坠,并为注册在特拉华州的企业积累利润。
迄今,我们谈的是这种全球化、商品化、以美元为后盾的智能,将怎样影响世界。可它又将怎样影响我们?
美国已经历过一次大规模的金融秩序重排,如今正踉跄于第二次的悬崖边。第一次重排约在三十年前开始,它杀死了工资经济。那段古老而光荣的阶级妥协记忆:劳动给你带来可靠的盈余;在那个历史时刻,无数人被托入中产阶级,传说中的“美国梦”由此诞生。努力工作,拿一份好薪水,定期加薪,过一种生活成本与你拿到的货币同步增长的日子。为同一个雇主干上四十年,就有资格领取丰厚的确定给付型养老金。有时,他们还会送你一块金表。
然后,二十世纪最后几十年的金融化到来,2008 年金融危机敲响丧钟。为避免更大金融灾难,货币干预不可或缺;但它也永久斩断了工资与好生活之间的联系。量化宽松与接近零的政策利率,让金融市场浮在水面上,可它们抬高的是资产价格,不是工资。13
结果,对于拥有资产的人,是奇迹般的复苏;对于挣工资的人,是缓慢的窒息。2020 年,再来一次;美联储不设明示上限地购买资产,14 斩断了两者之间仅存的联系。挑一个你最喜欢的统计数字吧,它们说来都差不多。美国最富有的 1% 家庭,控制着约 60 万亿美元的财富,超过底层 90% 的总和。15 刺激措施的大头,给了最不需要它的人。其余的人收到财政部寄来的支票,却大半被美联储正在制造的通胀吃掉。我们并不指望这种模式改变。
他们说,不可能有衰退,你看,看看统计数字。可一个经济体正享受人生最美好的时光,另一个经济体则越来越公开地表达幻灭。2015 年,15 万美元可以买大约 1,900 股 Meta。今天,大约只能买 200 股。
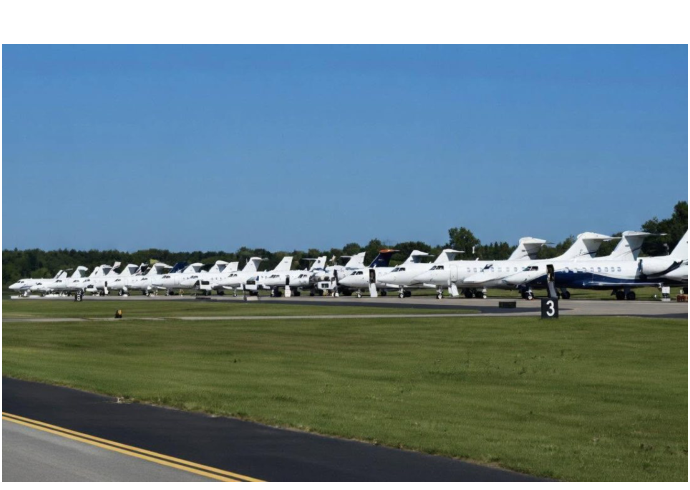
〔图片来源〕Flushing It Golf,奥古斯塔地区机场私人飞机照片,2026 年 4 月 4 日,Facebook。
我们正在走进 K 形经济的第二幕。第一幕是货币性的;到此刻,它改变世界的工作大致已经完成。工资经济,以及为了让它继续活着而施展的金融把戏,都已被我们远远甩在身后。第二幕将是技术性的。它发生在人们看不见、想不到的地方。机器智能的采用,将主要在企业内部展开;企业会把工资与应用软件的成本,压向必要算力的成本。企业自身,则收缩为少数操盘者;他们像资本一样获得报酬、接受治理,指挥主要由模型完成的工作。通胀与通缩将同时到来,把 K 的两支延伸到美联储制动力远远够不到的地方。第一幕,把资产所有者与工资收入者分开。第二幕,将把资产所有者彼此分开。
那世界呢?我们认为,广泛的繁荣不太可能。当智能商品化、遍地可得,价值就迁向那些仍然稀缺的资产。按其定义,价值将积聚于一个窄得多的阶层。由少数人拥有,由更少的人守住。
基于我们对金融化机器智能及其扩散前景的判断,请理解以下几点。
我们把“AI 投资交易就是出售智能”这一假定倒转过来。我们的看法是:智能才是赠品,是亏本引流的商品;它吸引用户与数据,利润则从充当通道而来。
机器智能的前沿,将始终领先于相应的商品化版本。规模定律依然适用:更大的集群,往往先赢。但只要模型广泛可得,更小的竞争者就总能紧随其后。
终有一天,前沿将不再出售。实验室会两面受压。其一,对它们最新公开模型的蒸馏将继续,既蚕食短期利润,也侵蚀它们向投资者提供的整体价值主张。其二,主权者会意识到,前沿能力不该随市场的一时兴起而起落。这是一项特殊工程,需要国家以特殊手段对待。已经发布的模型,与仍在实验室内的模型,今日已有差距。那些最惊人的前沿能力,将留在实验室里;而实验室及其关键雇员,将留在主权者伸手可及的范围内。
机器将开始低鸣,继而齐声歌唱。前沿将留在沙漠秘密基地的 GPU 上。巨型建筑在地表横向铺开,很快也向地下延伸。数万亿美元已分配到位,乐队狂热地奏响,主权者在旁观看。你口袋里将有我们称为超级智能的东西,无须即时付费。它从起点走向世界每个角落,整齐划一,一经采用便无法拔除,如同语言初现。全球通信应用的通知,将宣告它的到来;那些不带美元肖像、却带美元铭文的货币,将使它的用途繁衍万千。即便并非严格意义上的生物形态,它的作用方式也如病原体。用不了多久,智能就会从增强早期采用者,变成替代他们,以及无数与他们相似的人。随后,便是被留在对面的异己人群,在你从未听过的城市里暴动、哀号;你从未想象过,自动化能从古老或新建的城市中抖落出这么多人,让他们爬出来,自己也在路面上鼓荡。从远处看去,他们在嚎叫。你们也要听见打仗和打仗的风声;总不要惊慌,因为这些事是必须有的,只是末期还没有到。你将成为这个将临世界的一部分。但请记住,地图上仍有安全之地。有些圣地,所谓有效市场仍把它们当成普通资产定价。只有少数先行者,有机会占住那些稀缺、持久、值得拥有的关口。
在将临的世界里,你要么拥有轨道,要么向拥有轨道的人付钱。
这个美丽新世界的权力与财富,将由制高点来定义。
本部原注
- Arjun Menon 与 Maria Binamin:《描绘由 AI 资本开支驱动的盈利激增》,摩根大通资产管理,2026 年 9 月 10 日;高盛:《2026 年全球 AI 投资预计将超过 1 万亿美元》,2026 年 8 月 7 日。 ↩
- Leopold Aschenbrenner:《情境意识:未来十年》(Situational Awareness: The Decade Ahead),2024 年 6 月。 ↩
- 埃内亚斯·西尔维乌斯·皮科洛米尼致胡安·德·卡瓦哈尔,1455 年 3 月 12 日;英译载 Eric White《约翰内斯·古腾堡:书中传记》(伦敦:Reaktion Books,2025),第 90 页,由约翰·赖兰兹图书馆转载。另见古腾堡协会《古腾堡的发明》,访问于 2026 年 10 月 2 日。 ↩
- Ida M. Tarbell:《标准石油公司史》,第 1 卷(纽约:McClure, Phillips & Co.,1904),第 38—39、44 页;Thomas Ellison:《英国棉花贸易:兼述利物浦棉花市场与利物浦棉花经纪人协会史》(伦敦:Effingham Wilson,1886),第 85、201—202、206—207 页。 ↩
- Martin Watzinger 等:《反垄断执法如何促进创新:贝尔实验室与 1956 年同意判决》,《美国经济学杂志:经济政策》12 卷 4 期(2020):328—359。 ↩
- Dave Donaldson 与 Richard Hornbeck:《铁路与美国经济增长:“市场准入”方法》,《经济学季刊》131 卷 2 期(2016):799—858。 ↩
- 《新泽西标准石油公司诉美国案》,221 U.S. 1, 74—79(1911)。 ↩
- Andrew Fasano 等:《GLM-5.3 与先进网络能力的扩散》,Anthropic,2026 年 9 月 29 日;Jack Edwards 与 Luke Emberson:《开放模型落后于最先进闭源模型四个月》,Epoch AI,2026 年 5 月 29 日;Anthropic:《加强我们对蒸馏攻击的防御》,2026 年 10 月 12 日。 ↩
- Luke Emberson 与 David Roodman:《思考价格的骤降》,Epoch AI,2026 年 9 月 22 日;高盛:《2026 年全球 AI 投资预计将超过 1 万亿美元》,2026 年 8 月 7 日。 ↩
- Erin Nephew、Hannah Wei 与 Abdulrahman Gweder:《2026 年第二季度全球官方外汇储备小幅增加》,IMF《数据简报》,2026 年 9 月 30 日;国际清算银行:《2025 年三年一度央行调查:详细表格——2025 年 4 月场外外汇市场成交额》,最终结果,2026 年 6 月,表 1。 ↩
- Ricardo Correa 等:《第五届美元国际角色会议:稳定币、数字支付与美元的国际角色》,《FEDS Notes》,美联储理事会,2026 年 7 月 16 日。 ↩
- Donggyu Lee:《非常规货币政策与不平等》,《经济动态评论》60(2026 年 4 月):101334。 ↩
- 美联储理事会:《联邦公开市场委员会声明》,2008 年 12 月 16 日;美联储理事会:《美联储宣布广泛的新措施以支持经济》,2020 年 3 月 23 日。 ↩
- 美联储理事会:《分配性金融账户》,2026 年第二季度,发布于 2026 年 9 月 18 日,“各财富百分位群体的财富水平”,圣路易斯联储 FRED 数据库。 ↩