智能的“创世”由制造模型、提供模型服务的产业构成;即使回报下降,它仍将不断向自身投入。对单个实验室或超大规模云服务商而言理性的资本配置,在总体上却可能摧毁资本。智能的巨额营收,至今仍来自那些把模型部署进既有工作流程的早期采用者。如同铁路,更多的财富将落在“创世”之外,归于那些控制模型如何抵达其所创造的、更为庞大的经济体系的人。
人们正在 X——那个“万能应用”——上争论 AI 泡沫。空头没完没了地把超大规模云服务商的资本开支,与当年的光纤过度建设相比。多头指向杰文斯悖论,指向本轮周期的利用率。模型忙着证明尚未解决的数学问题。16 数学家本人却开始变成卢德分子;就连陶哲轩,也在发帖谈论智能爆炸。华盛顿各处的幕僚,正问 Microsoft Copilot 什么叫后训练;总统则在给埃隆、布林和苏姿丰颁奖。末日论者正在组织最新一场 RMN“别杀我们”集会。思想的巴扎热闹非凡,盲眼先知领着万众前行,四面八方都是心理战,而买方分析师正据此更新他们的模型。
按美元加权的意见,毫无疑问是看多。麦肯锡尽职尽责地预测,到 2030 年数据中心支出将达到 7 万亿美元,17 而这很可能还低估了。聪明钱涌向实验室、芯片、新型云服务商和表后供电;私人资本奔向 AI 的洪流,则愈发汹涌。迟钝一点的人说,自己更喜欢“卖镐卖铲”,于是开支票,替 Anthropic 研究人员造工具;那些工具公司无一例外,十八个月内就会因团队而被收购,动静不大,财务回报却很大。这支先锋的后面,是资本市场的深水区:保险公司、非银行贷款机构,以及被财富管理渠道打包起来的美国医生和牙医的退休储蓄。它们为铁路以来最宏大的基础设施建设,提供债务融资。18 这些墙,围成了 AI 争论的竞技场;相互竞争的投资者,靠着站位与反站位,形成自己的身份,以及对未来的看法。然而,因为最大一股资本流动就在这竞技场里,参与者便把它的围墙误认成了地平线。可墙外,还有太多可看。
我们必须明白,辩论所用的那些词,只是在描述人工智能的少年期:像小马驹一样猛长,得到一团又一团金钱的奖赏。它尚未存在,工作已经在等它。AI 才刚出生;在旧金山,模型仍站在自己的“创世”之中。
“创世”,包括摇篮里的一切:设计、训练、评估、托管与供应模型所需的那座工厂。我们设法写出了算法。然后训练了它。如今,我们托管这件造物,以一个正急速跌向必要算力成本的价格出售。19 这必将作为人类有史以来最伟大的成就之一,载入史册;但迄今,它归根结底,仍不过是一个词元生成循环。
到目前为止,它向劳动过程内部的渗透——超出简单使用免费聊天机器人的那部分——少之又少。很少有人看得出,一个 API 端点如何能增强自己的工作;真正想明白怎样从中获得经济收益的,更少。20 事实证明,人手——或至少人的设计——造出的最昂贵造物之一,可以制作无可挑剔的演示文稿,可以把工作流程优化得极好,还可以提交详尽到令人吃惊的客服投诉。早期采用者不断付钱,不断增加用量,给实验室带来了第一笔真正的营收。可对机器智能来说,这不过是一份暑期工。
班加罗尔的那个男人,并不关注 Hacker News 上的论争。小承包商,中年人,数不清的服务业工人与零工劳动者,都在无知的迷雾里劳作;能力不足的 Microsoft Copilot 工作流程,又给这雾添了一层。他们不读 DeepSeek 的 API 缓存文档,不会批判性地审视自己的工作流程,也不会紧盯最前沿,再把它部署进生意。实验室仅凭早期采用者这支先锋,几乎单靠智能本身,就已把“创世”的年化营收推到世界历史级别。21
再看铁路那一边:机车最早的生产性用途,并不是在城市之间运送人和货物。出资的是铁厂老板与煤矿主,他们把机车用在封闭的工业专线上;那些地方本来就有运输需求,而机器能干得更好、更快、更便宜。22 1804 年,在佩尼达伦,特里维西克的早期机车被装上原先由马匹行走的轨道,把成吨的铁从铁厂拖行近十英里,送到码头,再装船运往加的夫。23 从 1812 年起,第一批具备商业可行性的机车,取代米德尔顿轨道上的马匹,以更低成本把煤从矿井拖出来。24 它们做的,是反复搬运沉重物料;发号施令的业主,原本就有一套盈利的、以马匹为基础的运营系统。他们委托机车制造者,用那个时代的新技术,增强并改进既有业务。
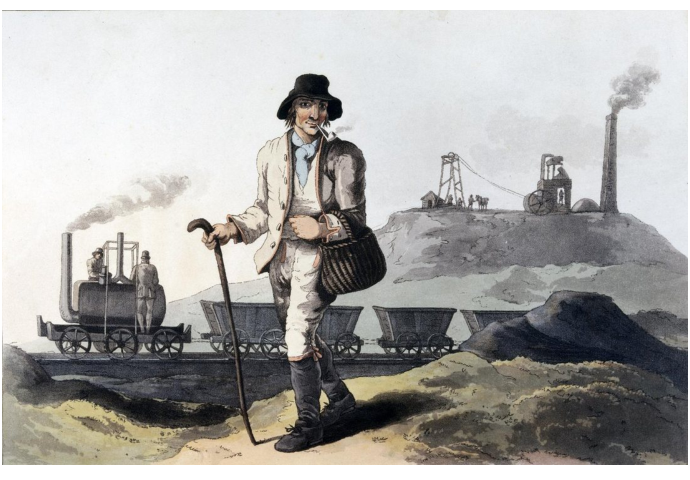
〔图片来源〕George Walker,《煤矿工人》,Robert 与 Daniel Havell 制版(利兹:Robinson & Son,1813 年 8 月 1 日),飞尘蚀刻版画,收入《约克郡服饰》(1814)第 3 幅;科学博物馆集团,藏品编号 1935-505。
这正对应着今日“创世”造物赚取的收入:那些早期合同,给机车制造商与 AI 实验室同样的理由,继续改进技术与生产方式。但我们知道,铁路时代的大部分经济收益,并非来自制造机车,也非来自把机车整合进封闭工业专线,而是来自机车所促成的网络。25
真正的跃迁,发生在机车驶离主人最初为它安排的专线之时。铁路向公众开放,周边经济为之受惠。开放使企业与个人,能够自行托运货物。铁路开始连接彼此独立的行动者,把原先离散的事物合为一体。铁路网络促成了涌现式的经济活动,没有哪位铁路所有者事先设计过它。一个规模前所未料的新经济。26
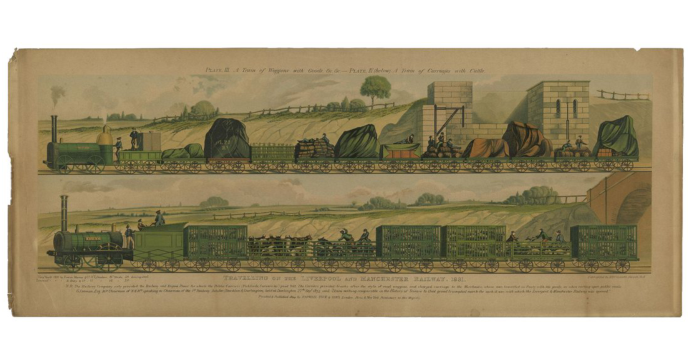
〔图片来源〕《1831 年乘利物浦—曼彻斯特铁路旅行》(伦敦:Raphael Tuck & Sons,1894),石版画;密歇根州迪尔伯恩亨利·福特博物馆,藏品编号 89.0.332.288。
智能仍在封闭专线上行驶。营收来自那些足够懂行的客户:他们把 AI 带进既有流程,收获模型新能力与新成本结构的好处。要写出任务说明,就得够懂行。客户必须准确判断哪些工作能够被妥善替代,跟踪前沿上最新的帕累托最优模型,并发明“高科技”——量身定做的 .MD 文件——来指挥尚不能持续学习的模型。尽管它们很快就能了。经理人必须摸清这些新电子员工参差不齐、尖峰突出的能力分布;它们说话像极了人,行事却一点也不像被它们替代的那些人物。这些要求,把一切人都挡在门外,只留下狭小的一群爱好者和最前沿企业。27
雇人来强行推动技术采用,要容易一些。OpenAI 自家的 DeployCo,以及许多类似公司,会派工程师嵌入你的组织,替你完成扩散。28 有意愿的地方,就有资本。服务业整合收购,变成 AI 服务业整合收购。它们买下旧式企业,把企业当作模型训练环境,由此取得对业务本体的访问权和对工作流程的支配权;少了这些,事情做不成。当竞购美国中西部会计事务所的其他买家,还没学会怎样把大语言模型部署进业务时,你就可以在拍卖中喊出最高价,却仍有望实现承诺的内部收益率——靠的是一小队前线部署、兴奋剂上头的流程工程师。
其中一些尝试,完全可能成为持久的下游企业,在未来几十年里赚取丰厚净利润。但它们的范围受限,规模远远太小。部署公司能向世界扩散多少 AI,受它们能招到多少合格专家所限;整合收购平台同样得艰难地逐一收购、整合每家新企业。两者都太慢,赶不上智能变得充裕的速度。相对于整个机会空间,它们的资本与人员规模小得几乎从地图上消失。
与此同时,投资者用大家熟悉的指标构建理解:用量、数量级、曲棍球杆式增长曲线、年度经常性收入,还有解读信用卡数据,仿佛古罗马人仰观鸟群的飞行。眼前的数字,是古今任何产品都未曾有过的最大数字,投向哪里,本该一目了然。再向左看,向右看,所有精明人也都投在那里。慢慢地,眼罩合拢,除了这些指标,什么也看不见;所谓情境意识,不论主人多么相信它坚实可靠,也都收缩到旧金山某个“爱之夏”的四周。
且欢喜吧。眼下,确有许多值得庆祝。实验室的年度经常性收入,哪怕略有隐忧,依然惊人。令人意外的是,美国的推理利润率,暂时仍是正的。首席财务官正把毛利记入账簿,29 投资者为一代人难逢的巨额投后估值与即将到来的 IPO,开香槟庆祝。30 这些指标证明,“创世”是“人们想要的东西”,人们也正在为它付钱。但更大的账单,还在后头。最终的智能经济,将比“创世”大出若干数量级,哪怕后者已完全成熟,也一样。
当新增的年化经常性收入被资本化、化为资金而来,它便立刻投入使用。在实验室内部,这些现金支持更大规模的训练;在实验室外部,按当前速度推算的营收,被赋予高到天际的倍数,31 召唤出新的公司、新的资本池,涌向每一笔承诺能够继续赚取租金的交易。
历史上,那些时髦、获得一致推崇、被投资者奉为集终极优点于一身的企业,其自由现金流总是多到经营模式无法全部吸纳——没有足够多能以诱人回报率再投资的去处。“创世”离这一步,还远得很。
实验室将继续吞噬超大规模云服务商的现金流,以及资本市场愿意提供的每一美元。32 钱总会有。我们预计,在整个过程中,“创世”将以惊人的幅度增长。33 超级用户消耗得越来越多,也越来越富有成效,饥渴丝毫不减。同时,还会出现一个不断壮大的用户群:智能穿过数字网络,把他们找出来,改变他们。最新的边际用户到了,再下一个也到了。还有数十亿人,即将到来。
而每一天,总有当天最紧的约束。某些 Signal 群聊里的念头,飞向 Twitter 论争,再飞向地方电视台的日间节目,最后飞进白宫行政命令;这速度越来越快。参议院里,正有人说出此前从未有人说过的词。先是 GPU、CPU、SSD、HBM、吉瓦、每秒百万词元,再是下一批尚未变成热门缩写的概念。一个需求被满足,利润率随之下降;排在后面的那个,就成了资本的新目标。规模本身,或许还能让“创世”在未来几十年继续变得更大、更富、更核心。可有什么,能让这场建设停下来?
通常,解决这个问题的是资本周期。超额收益刺激新进入者与新增产能,最终供给超过需求,利用率与增量回报下降。一旦增量回报低于市场资本回报率,新项目便过不了门槛收益率,资本开支放缓,凑热闹的被冲走,行业最终恢复。这是资本配置稀缺资源的方式;此处的稀缺资源,就是资本自身。
可在“创世”里,也许永远不会有一个信号,告诉参与者停建。你不能只问新增一份实验室建设投入的资本回报率是多少,再据此评估投资,因为一旦落后于前沿,之前投入的一切价值都可能拱手让人。“每一代模型都是重新发一手牌”,是个常见的虚构;智能这笔交易,是一场文明尺度、持续不断、永不结束的连环押注。超大规模云服务商也不是在投资一个模型,甚至不是一个数据中心集群;它们买入的,是未来利润池的看涨期权,用来保卫自己已经拥有的利润池。它们的计算覆盖整个业务版图,不投资的代价,则取决于对手可能做什么。
这意味着,即使“创世”的增量投资回报不断下降,参与者继续投资也未必不理性,哪怕它们承认行业正在过度建设。换言之,对于单个企业而言理性的资本配置,在总体上却可能是在摧毁资本。衔尾蛇不再由投入资本回报率喂养,喂养它的,是竞争强制性的法则。
随着前沿模型不断获得军事、网络和情报价值,对于追加训练的理性回应,又将改变。任何技术,一旦创造与毁灭的能力大到牵动整个政治共同体、乃至世界,自然就会成为主权者念兹在兹的事。这一点在“三位一体”核试验中首次显现;从那以后,每一刻,都是争夺最强核威慑、阻止对手拥有同样能力的竞赛。广岛与长崎之后不久,人们一度觉得,一个统一的全球主权者,或许会接管原子技术的分配。然而到了二十世纪末,扩散替这个问题给出了答案:能力分散到各方,形成相互确保摧毁的僵局。
同样的竞赛,再次来到机器智能的前沿。能力很快将进入主权国家交锋、网络战和军事力量投射那片边界模糊的领域。届时,不断增加的前沿训练资源,将越来越不像资本再投资问题,而越来越像建造一支航母打击群:为了它所赋予的能力而运营的一项战略资产。在公开与私下谈话中,美国各核心情报部门的负责人都表示,即便在当前僵化的情报体制里,现有能力也已把发现漏洞所需的时间缩短了若干数量级。北京与华盛顿,将通过这样的指标审视机器智能的发展。而这能力,将由谁来挥使?无论发生什么,主权者的利益,都将发挥最终的、决定性的作用。
显然,“创世”将会成功——如果成功意味着继续下去。私人回报无论如何,前沿都在前进,也将继续前进。出资通知得到兑现,涡轮机正在上线,词元越来越充裕、越来越便宜,生产它们的模型越来越强。更多,更多,更多。实验室就是工厂。装卸平台从不安静。招牌立起来了,大字涂在上面,仿佛能同时被一切语言读懂:
智能出售。
凡是依靠模型定价利润的东西,都走不出“创世”的围墙。但其余的价值将落在何处,又归于谁?这才是制高点的问题。
本部原注
- Noga Alon、Thomas F. Bloom、W. T. Gowers、Daniel Litt、Will Sawin、Arul Shankar、Jacob Tsimerman、Victor Wang 与 Melanie Matchett Wood:《关于单位距离猜想被证伪的若干评论》,arXiv:2605.20695,2026 年 5 月 20 日,第 1—3 页;Tony Feng 等:《迈向自主数学研究》,arXiv:2602.10177,2026 年 3 月 6 日修订,第 1—2、7—10 页。 ↩
- Jesse Noffsinger、Mark Patel、Pankaj Sachdeva,协同 Arjita Bhan、Haley Chang 与 Maria Goodpaster:《算力的成本:一场耗资 7 万亿美元的数据中心扩张竞赛》,《麦肯锡季刊》,2025 年 4 月 28 日。 ↩
- Laura Benitez:《阿波罗以 3,000 亿美元贷款强势进入华尔街领地》,彭博,2026 年 7 月 14 日,第 1—2 页;阿波罗全球管理:《阿波罗携手黑石及全球主要银行,为博通 AI XPV 平台牵头提供 350 亿美元资本方案》,2026 年 6 月 9 日;CoreWeave:《CoreWeave 完成具有里程碑意义的 85 亿美元融资,获得首笔投资级评级的 GPU 抵押融资》,2026 年 3 月 31 日。 ↩
- Luke Emberson 与 David Roodman:《思考价格的骤降》,Epoch AI,2026 年 9 月 22 日。 ↩
- Kathryn Bonney、Cory Breaux、Emin Dinlersoz、Lucia Foster、John Haltiwanger 与 Aditya Pande:《AI 扩散的微观结构:来自企业、业务职能与劳动者任务的证据》,CES 工作论文 26-25(美国人口普查局经济研究中心,2026 年 4 月),第 1—4、23—27、33—34、58—59 页;Adam Grundy、Cory Breaux 与 Dhanapati Khatiwoda:《至少拥有 20 名员工的大型企业是最大的 AI 用户》,美国人口普查局,2026 年 5 月 26 日。 ↩
- 《OpenAI 预计到 2026 年底实现 700 亿美元年化营收》,彭博,2026 年 10 月 9 日;《Anthropic 季度营收增长 45%,接近 170 亿美元》,《华尔街日报》,2026 年 10 月 14 日。 ↩
- David Gwyn:《铁路的到来:1750—1850 年全球新史》(康涅狄格州纽黑文:耶鲁大学出版社,2023),第 1—2、20—21、92—100 页。 ↩
- Richard Trevithick 致 Davies Giddy,1804 年 2 月 22 日,重印于 Francis Trevithick《理查德·特里维西克生平及其发明记述》,第 1 卷(伦敦:E. & F. N. Spon,1872),第 161—162 页;Jennifer Protheroe-Jones:《铁路机车的诞生》,威尔士国家博物馆,2020 年 5 月 16 日。 ↩
- Gwyn,《铁路的到来》,第 98—100 页;米德尔顿铁路《我们的历史》,访问于 2026 年 8 月 11 日。 ↩
- Richard Hornbeck 与 Martin Rotemberg:《驶离铁轨的增长:扭曲经济体中的总体生产率增长》,《政治经济学杂志》132 卷 11 期(2024 年 11 月):3547—3602,尤其第 3550、3583—3585、3592—3593 页。铁路部门只获得了铁路在 1890 年所产生社会回报的 7%。 ↩
- Alexander Klein 与 Peter Matthews:《美国内战前的运输成本:涵盖 1820—1860 年、按时间、地区及方向细分货运费率的新县级数据集》,《欧洲经济史评论》,2026 年 4 月 8 日在线预刊,第 2—5 页;Hornbeck 与 Rotemberg:《驶离铁轨的增长》,第 3547—3551、3582—3585、3592—3593 页。 ↩
- 在 OpenAI 的企业客户中,按每位活跃用户输出词元数排名,最高的 10% 企业在 2026 年 6 月生成的词元,是居中的 10% 企业的 8.3 倍;1 月时,这个倍数还只有 2.6。OpenAI:《企业信号:前沿企业有哪些不同做法》,2026 年 8 月 12 日更新。 ↩
- OpenAI:《OpenAI 推出 OpenAI 部署公司,帮助企业围绕智能构建业务》,2026 年 5 月 11 日,“为前沿 AI 的发展方向而构建”一节;《OpenAI 设立新部门,获 40 亿美元投资,推动企业 AI 应用》,路透社,2026 年 5 月 11 日。 ↩
- Sri Muppidi:《OpenAI、Anthropic 为什么未达到自己的毛利率预测》,The Information,2026 年 2 月 24 日;Cory Weinberg:《Anthropic 公布第三季度营收 168 亿美元》,The Information,2026 年 10 月 14 日。报道中的利润率扣除了推理成本,但未扣除研究、销售及其他运营费用。更近的消息是,Anthropic 报告,2026 年前三季度剔除股权薪酬后的调整后营业利润率为 11%,第三季度现金流为正。参见《Anthropic 在 IPO 前告诉投资者:季度营收增长近 50%,达到 168 亿美元》,《金融时报》,2026 年 10 月 14 日。 ↩
- Echo Wang:《AI 市场不安令其他企业退场,Anthropic IPO 一枝独秀》,路透社,2026 年 10 月 22 日;Shirin Ghaffary 与 Rebecca Torrence:《融资谈判接近完成,OpenAI 估值调整至 1.25 万亿美元》,彭博,2026 年 10 月 23 日。 ↩
- Anthropic:《Anthropic 完成 650 亿美元 H 轮融资,投后估值 9,650 亿美元》,2026 年 5 月 28 日;OpenAI:《OpenAI 融资 1,220 亿美元,加速 AI 的下一阶段》,2026 年 3 月 31 日;Jaspreet Singh 与 Krystal Hu:《消息人士称,OpenAI 9 月年化营收接近 500 亿美元,低于先前暗示水平》,路透社,2026 年 10 月 8 日,10 月 9 日更新。3 月和 5 月已完成融资轮的估值,分别相当于 OpenAI 9 月年化营收的约 17 倍,以及 Anthropic 7 月年化营收的不到 14.9 倍。 ↩
- OpenAI:《OpenAI 融资 1,220 亿美元,加速 AI 的下一阶段》,2026 年 3 月 31 日,“全球资本的坚定信念”与“算力是一项战略优势”两节;Patturaja Murugaboopathy 与 Gaurav Dogra:《AI 投资热潮令科技巨头的自由现金流承压》,路透社,2026 年 7 月 22 日;Tatiana Bautzer 与 Gertrude Chavez-Dreyfuss:《AI 推动债务激增,银行另辟蹊径,向更远处寻找资金》,路透社,2026 年 6 月 29 日;英伟达:《英伟达携手阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛及 KKR,设立 AI 算力基础设施融资平台,调动超过 5,000 亿美元第三方资本》,2026 年 8 月 10 日。 ↩
- OpenAI:《介绍 GPT-6.1 Sol》,2026 年 9 月 29 日;Anthropic:《介绍 Claude Haiku 5.5》,2026 年 10 月 7 日。 ↩