经济活动围绕企业组织起来;每一次技术革命,都会改变企业的形态。最初的所有者兼经营者、经理人与雇员,以及受股东约束的企业,各有各的时代;智能已经使最后一种形态过时。未来的企业将由少数操盘者组成,他们像资本一样获得报酬、接受治理,指挥主要由模型完成的工作。风险投资变为交易,私募股权被重塑为传播模型能力的工具,而国家将与私营部门重新划定彼此的责任。
企业,是为其内部劳动者或所有者的利益而组织起来的人类利益工具。各种历史与物质条件,它都经历过。凡人群所在,便有企业,或有许多正在形成的企业。这种基本存在,历史上有过各种名字,功能却始终如一。
让我们重述眼前的新条件。我们预期,那条线将持续:从能力增长,到资本开支,再到市场那整体如巨石般的价值。“科技行业”,将成为“经济”的代称,取得新的核心地位。机器智能的持久价值,将从实验室这个创世起点渗出,流向新的攫取据点。资本及其用途,向最适合运用它们的国家集聚;未来的模型进步及其扩散,将只出自中国与美国,两者自身,构成一种可怖的对称。
在中国,中国式现代性将展示不同的治理形态与权力运用。机器智能的核心地位,会迫使国家把实验室视为特殊工程,只向主权者负责。新美元的蔓延,将把铭文印上美国数字势力范围内的一切。于是,价值主要集聚到分发与网络所有者那里,而正在攀升的贫穷世界,脚下的发展阶梯被踢开。K 形经济将在每个层次继续扩大:国际之间、美国国内、企业与个人之间、企业与个人内部。过度之路,智慧之宫。将临世界的形状。
在机器智能引发的全面重排中,我们预见一个新机会:买下制高点的控制权。旧经济秩序下,它们早已被占定;如今,流沙移动,智能时代的支配据点,尚未得到恰当估值。世界同时动荡、繁荣,这些高地将是稀缺、可控的经济权力据点,其所有者能够持久攫取日益强大、不断扩散的智能收益。但要理解未来,必须先回望过去。企业把高地重组为新的所有权安排,延续的是一种已有数百年历史的存在方式。
吉尼斯
我们可以用吉尼斯来剖析企业的功能。阿瑟·吉尼斯于 1759 年创立企业;它活得足够久,经历了现代西方世界所知的一切组织安排与物质境况。120
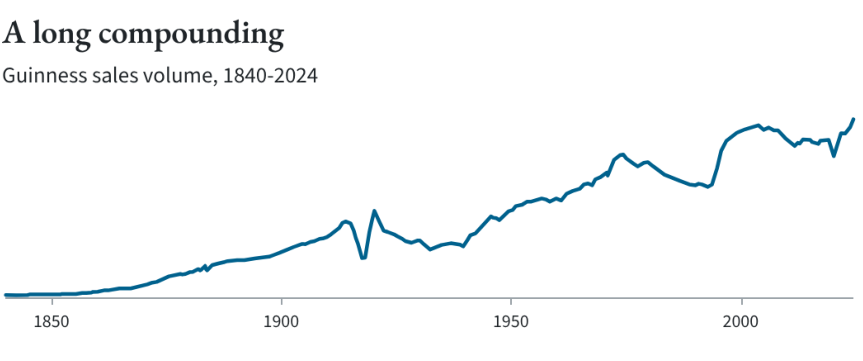
起初,它是商业最基本的表达:都柏林圣詹姆斯门旁,一家简单的酿酒厂。吉尼斯先生用自己的资本租下地产,持有企业 100% 权益。他雇工酿酒、滚动装满产品的酒桶,工资由他每日发放。这是熟悉的、人类尺度的景象,亚当·斯密把它与面包师、屠夫放在一起描绘。可它没有停在那里。吉尼斯酒厂随时代的物质条件与规模演变。早年的几十年里,阿瑟与亲族埋头苦干;一两个时代以后,放到复利增长图上看,那段早期增长与全无增长,几乎分不出来。
图中文字中译
长久的复利增长。吉尼斯销量,1840—2024 年。横轴标示 1850、1900、1950、2000 年;曲线呈现近两个世纪的销量累积。
〔图表来源〕帝亚吉欧:《引言》,吉尼斯投资者与分析师活动,2025 年 5 月 20 日,第 19 页。销量来自 IWSR,并与吉尼斯档案中 1841—2003 年的记录核验。
到 1886 年,是时候在伦敦证券交易所上市了;这家交易所,比酒厂还年轻四十二岁。此时,企业组织发生一次新安排:吉尼斯的控制与资本,分成两件事。一百年后的 1986 年,公司首席执行官收购 Distillers Company。一个世纪的演变,进一步拆开企业的组成部分;这次,决策交给职业经理人雇员,管理与资本分离。吉尼斯的首席执行官最终虽实现了集中产业控制的目标,但达成目标的恶劣手段,引发股票丑闻,进一步重整伦敦金融城,也把他送进监狱。事件预告了二十世纪末企业活动中将盛行的失当与过度;世纪之交,它们迎来报应。1997 年,已是国际集团的吉尼斯,与 Grand Metropolitan 合并,组成帝亚吉欧。吉尼斯这家企业,从酒厂变成股份公司,最终成为集团旗下一个品牌。121
所有企业的功能,都可以沿着所有权、资本、劳动及其集聚方式的变化,追索出来。追索必须回答:谁提供资本,谁作最终决定,谁执行,整体的每一部分又应归谁?这些功能每一种独特组合,都是一套自己的秩序安排:非永恒,却可触及;一个有形状的躯体。只有形成之后,才能被指称,被指认,被放上交易所买卖。
但这类形态,从不永久定型,而是不断变化。1937 年,年轻的罗纳德·科斯追问:如果市场如此擅长协调个体之间的活动,企业为什么还要存在?如果人人利己,便能利于所有人,为什么还要有这些特定分组,这种企业内部与外部的区分?没有这道区分,企业便不复存在。他的答案是,使用市场有成本。有效率的市场,是昂贵的市场;某些低效率,可以被看成节省,否则这些支出就会消耗在信息流动中。可以这样理解科斯:难描述、难衡量的工作,在企业内部开展,比在外部开展便宜。在企业之外运作,涉及交易;而交易,他说,总有成本。因此,企业形态,是其复合要素为优化所承担交易的成本,而达成的一种安排。
于是,技术成为决定企业形态的关键因素。每一个新技术时代,都会解锁一种更有效的新企业形态;商业活动向它迁移,最终让它成为资本、控制与劳动这些企业变量的主导组合。十八世纪以来,我们观察到三套不同安排,每一套由新的进步时代驱动,各有形态,各有高地。今天,智能时代正在创造新安排:自资本主义走出自身“创世”以来,仅仅第四次契约重订。
秩序安排
企业组织每一次板块般的迁移之前,收益的来源与流向,都会先变。若像盯那条线一样盯着收益,它们同样能揭示,相应企业的真实本性。
第一套安排,从十八世纪的近代早期延续到二十世纪二十年代。这是亚当·斯密深情描写的、人类尺度企业的时代。吉尼斯先生,既拥有、又经营那家只有一栋楼的酒厂;招牌上是自己的名字,打算沿父系传下去。把管理与资本说成两件事,当时会显得荒唐。资本,是管理权的依据。即便到这个时期末尾,二十世纪初,两者也没那么分明。1901 年,J.P. 摩根把美国钢铁整合成第一家十亿美元公司时,组织起来的托拉斯,其设计就是让摩根自己的合伙人——提供资本的人——能够控制企业运营。122
可每一套安排,其构造本身,都暴露出它的缺失。摩根把所有者兼经营者的能力推到极限;而这种能力,根本上受企业规模约束。这些企业,是为个人而建。到二十世纪二十年代,一切的规模,以及随之而来的复杂性,已使个人无法统览整个企业。所有权与管理,分成两件事。为了满足所需资本规模,所有权被切成股份,分散到数百万名部分所有者手里;他们根本无力强迫运营改变。那得交给经理人。他们直接控制设施与权力杠杆,所有权却很少。詹姆斯·伯纳姆 1941 年称之为“经理人革命”。123 而那是一场成功的革命。
规模将企业带到第二套安排,从二十世纪三十年代延续至七十年代。由经理人控制、众多人拥有的公司,最善于把利润返还给所有权群体的每一个成员。新经理人非常熟悉企业,许多人终身在一家公司,沿阶梯往上爬。他们像其他员工一样,有养老金。第二套安排里的管理层,实际上是一种享有特权的劳动。企业运营也反映这种关系;经理人觉得,有义务给工人丰厚福利。124 美国梦,就是如此。
第二套安排缺什么?狠劲,削去赘肉的意愿。管理者与被管理者,共同点太多;七十年代的通胀,吃掉企业资产负债表上的现金,于是下一套安排,便朝精瘦作出调整。
那份饥饿,点燃资本的反叛。如同任何受压迫者的革命,它从共同利益周围的自我组织开始。资本与别的东西一样,有意见,有利益;到七十年代末,它觉得自己没有拿到应得的。养老金太慷慨,利润不够肥。1976 年,迈克尔·詹森与威廉·梅克林描述这一关系:经理人是代理人,其利益可能与所有者分歧。要确保良好治理——这里意味着经理人服从——就应以所有者监督、股票薪酬与奖金,激励利益一致。125 从收购基金到积极股东,资本齐声唱起这首圣歌。他们呼唤新的经理人,向上而非向下宣誓效忠。企业形成新的等级,映照各组成部分的关系。所有者约束经理人,经理人在其指导下,完成这套安排最具标志性的交易:把劳动移出企业资产负债表,交到供应商手中。
这些会计壮举,在原本可怕的停滞之上,制造了惊人回报。第三套安排的一项关键特征,是资本成本下降。1981 年,在这套安排起始前后,美国国债收益率在接近 15% 处见顶;四十年后,一路磨到约 0.5%。126 钱越来越容易获得,遮住了同样日益加重的迟钝:人们对新事物失去兴趣,转而偏爱能赚钱的。这段岁月,包含彼得·蒂尔所谓“大停滞”的数十年。
这便构成第三套安排,一直延续到不久以前。你经历了一种事物的终结,以及一种大不相同之物的开端。你察觉了吗?历史回来了,来势凶猛。
你如今正活在第四套安排的形成之中,其性质从根本上新异。它大约始于 2023 年,与此前若干变量断开。利率下降的顺风,在 Transformer 成为市场核心的那几年里,消失了。在这样的条件下,技术重新成为利润来源,一如第一套安排时。这种新技术需要操盘者,而非漠不关心的管理层。管理这个角色本身,将被操盘者与资本的融合所替代。
某种意义上,这是重返十八世纪:少数掌握最新技术独门知识的精英,经营自己的资本。劳动方面,也与第一套安排平行:那时劳动处境极为不利,几无议价能力。不同的是,如今劳动主要由模型完成;有魅力的个人,更容易管理它们。当然,资本仍须存在,操盘者也一样。但管理更多是一种功能,而非职位,已被纳入其中。第四套安排偏爱伟人,几乎不给你熟悉的劳动留下位置。
图中文字中译
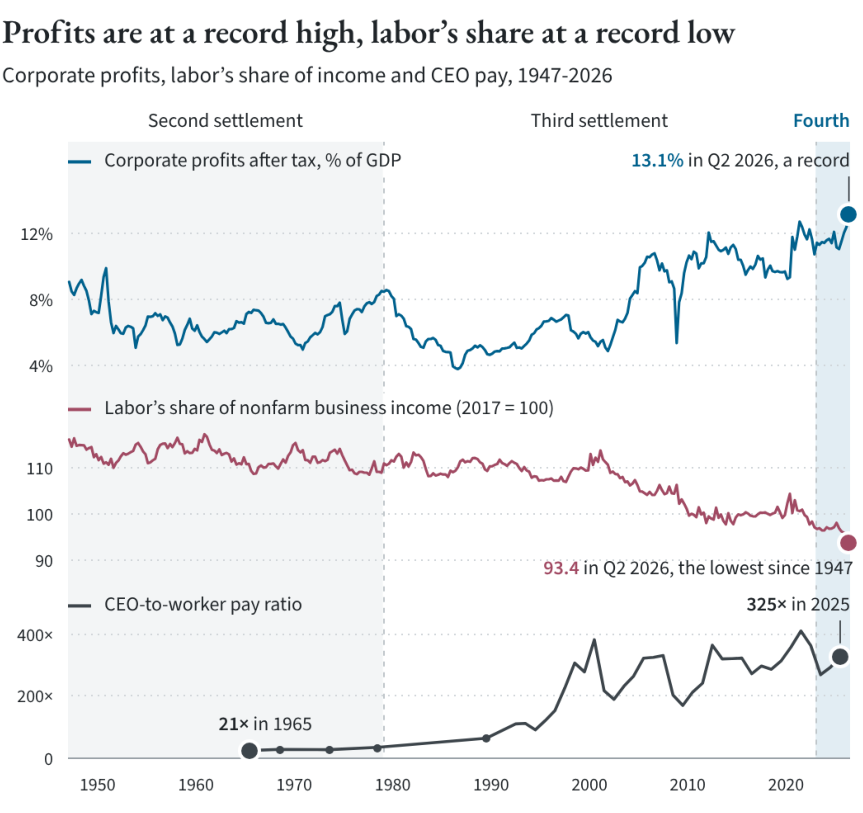
企业利润创历史新高,劳动收入份额降至历史新低。图示 1947—2026 年企业利润、劳动收入份额与首席执行官薪酬,背景依次划分第二、第三与第四次制度安排。
蓝线:税后企业利润占 GDP 的比例,2026 年第二季度达到创纪录的 13.1%。紫线:非农企业劳动收入份额指数(2017 年=100),2026 年第二季度为 93.4,降至 1947 年以来最低。灰线:首席执行官与普通工人的薪酬比,从 1965 年的 21 倍升至 2025 年的 325 倍。
图中文字中译
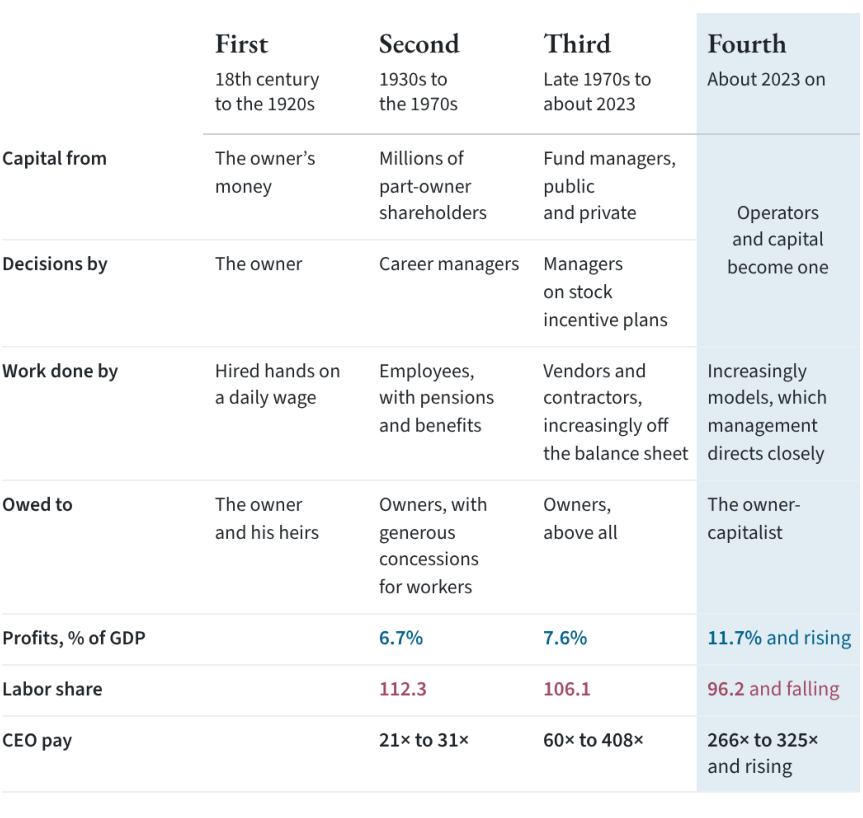
四次制度安排的对照表(依次列出资本来源、决策者、劳动承担者、企业效忠对象、利润占 GDP 比重、劳动份额指数、首席执行官薪酬倍数)。
第一次|18 世纪至 1920 年代:资本来自所有者自己的钱;所有者决策;按日领薪的雇工承担劳动;企业效忠于所有者及其继承人。后三项统计在原表中空缺。
第二次|1930—1970 年代:资本来自数百万共同持股的股东;职业经理人决策;享有养老金与福利的雇员承担劳动;企业效忠于所有者,同时向工人作出慷慨让步。利润占 GDP 的 6.7%;劳动份额指数 112.3;首席执行官薪酬为工人的 21—31 倍。
第三次|1970 年代末至约 2023 年:资本来自公募与私募基金管理人;享有股票激励的经理人决策;供应商与承包商承担劳动,且越来越多地被移出企业资产负债表;所有者利益高于一切。利润占 GDP 的 7.6%;劳动份额指数 106.1;首席执行官薪酬为工人的 60—408 倍。
第四次|约 2023 年起:经营者与资本合为一体(原表合并资本来源与决策者两栏);越来越多的劳动由模型承担,由管理层直接、紧密地指挥;企业效忠于所有者资本家。利润占 GDP 的 11.7%,仍在上升;劳动份额指数 96.2,仍在下降;首席执行官薪酬为工人的 266—325 倍,仍在上升。
〔图表来源〕美国经济分析局“税后企业利润(未作存货估值调整与资本消耗调整)”及“国内生产总值”,1947—1969 年经由圣路易斯联储 FRED 获取,1970 年以后经由 FactSet;美国劳工统计局“非农企业部门:所有劳动者的劳动收入份额”,以 2017 年为 100,经由 FRED。利润与劳动份额为季度数据,覆盖 1947 年至 2026 年第二季度。Josh Bivens、Elise Gould 与 Jori Kandra:《CEO 薪酬自 1978 年以来飙升》,经济政策研究所,2026 年 9 月 15 日。CEO 薪酬指美国最大 350 家上市企业实际兑现的报酬,以普通工人薪酬倍数表示,1992 年前数据有缺口。表中利润与劳动份额为各套安排在可用数据年份中的均值,CEO 薪酬为区间;第二套安排从 1947 年算起,第四套算至 2026 年第二季度。第一套安排在数据开始前已结束。《制高点》作者计算。
劳动离开企业
劳动离开企业,并非一蹴而就。第三套安排中,它先离开资产负债表,但企业仍以合同形式,雇用人类劳动。第四套安排中,劳动将彻底离开企业。
要理解劳动往哪里去,关键支点是可识读性。还记得科斯对企业存在的解释:考虑交易成本,某些运营与劳动在企业内而非企业外进行,具有比较优势。可识读性提高,降低交易成本,使企业按人数计的规模大幅缩小;但由于越来越多运营可以外部化,能力反而增强。第三套安排里的离岸外包热潮,把大量内部劳动搬出去,因为那些劳动忽然变得足够可读、足够便宜,足以达成高利润交易。这种可识读性,是我们今日模型处境的前身。一旦各种人类功能能够按服务水平与每工单成本商品化,且能在世界各处同步执行,那么距离把它们变成机器智能模型可读的东西,就不远了。拉维被解雇,是这一过程的缩影。他花时间审阅智能体输出,再送回编排模型;在任何真正重要的意义上,那都不是管理。他置身其中的,是替代自己那个智能体的训练环境。
但模型到来之前,企业内部劳动有些低效率,出于政治原因,被容忍。我们预计,这会继续,只是其利害将从企业内部政治,升为国家大事。不妨把薪资分配,看作企业内部的一种政治安排,尤其大企业。每一家最伟大的科技公司,都依靠小团队真正印钞;其他无数部分,才得以运转、闲忙。如果谷歌核心搜索业务的一位关键贡献者,那极少数必不可少的工程师之一,走到市场上,他的薪酬得是多少十亿美元?仍以为自己活在第三套安排中的股东,以及不愿承认自己过时的员工,会造反。企业内部的政治均衡,是多雇人,让所有人工资都还不错;这样回看起来,那少数人,那不可或缺的少数人的重要性与薪酬,也就更合情理。结果,是一个领薪的资产阶级:绝大多数拿得过多,小小的少数,虽收入丰厚,却仍未按真实价值获得报酬。这种关系,我们预计即使在智能经济中,也会以某种形式延续。
我们预计,新安排主要由企业内部结构中劳动的变化决定。剩下的劳动,将分成三类。一大类持证专业人士,继续用签字换租金。更大的一类,继续领着迅速贬值的工资。新的企业形态,可能让资本与管理熔成一种难以再次拆开的东西。还有一小类劳动者,因超凡能力被选出,成为操盘者;其报酬,将更像资本。
无领劳动
第四套安排的一项决定性特征,是少数真正的生产者一旦显露,企业就必须像对待资本那样,支付报酬、施行治理。
上市公司尤其难做到。它们向来不善于给顶尖人才合适报酬,更不善于留住他们。薪酬委员会无法真正按一名高价值员工的真实价值付钱,因为还得顾及公司的其余部分,顾及他们的意见与抗议:那种他们一直寄生其上的、赤裸的价值交换,如今被看得清清楚楚。
反过来,最有价值的员工,也难适应官僚化上市公司中普遍适用的程序与要求。那种能替公司赚下巨富的人,不会老老实实坐完管理评审,更不会坐完更糟的年度在线培训。沃尔克规则之前,银行还容得下这些独一无二的人物,让他们经营自营账簿,把风险与杠杆用到许可边缘。沃尔克规则之后,他们退往对冲基金和各种小型交易团队。127 价值也跟着他们走了。
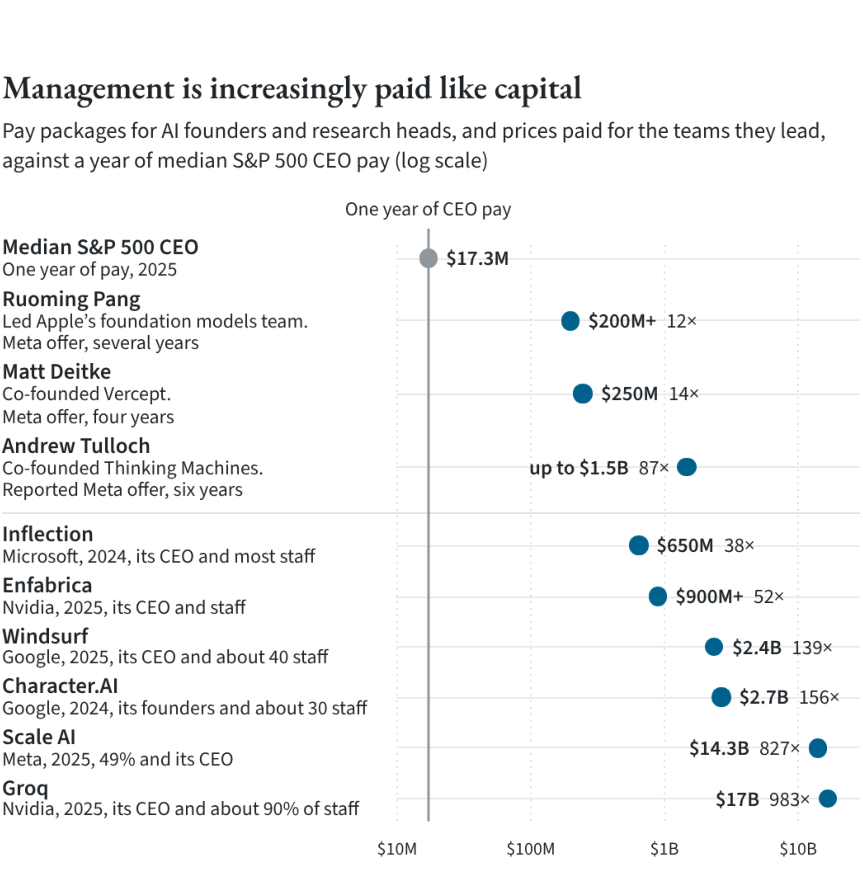
正是这些条件,催生了“收购式招聘/变通式收购”:一种新的并购雏形,把操盘者当作整家企业补偿,以此取得人才。128 如今,操盘者正成为被资本化的现金流。Meta 2025 年买下 Scale AI 近一半股权,其实就是一份 150 亿美元的邀请,让亚历山大·王来主持其超级智能事业。129
图中文字中译
管理者的报酬,越来越像资本的报酬。AI 创始人与研究负责人的薪酬方案,以及收购其团队的价格,对比标普 500 企业首席执行官一年的薪酬中位数。采用对数刻度;2025 年基准为 1,730 万美元。多年薪酬方案及团队交易金额与一年薪酬相比,并非同一期间的年薪对比。
个人:庞若鸣,曾领导苹果基础模型团队,Meta 多年报价超过 2 亿美元,约为基准的 12 倍;Matt Deitke,Vercept 联合创始人,Meta 四年报价 2.5 亿美元,约 14 倍;Andrew Tulloch,Thinking Machines 联合创始人,据报道 Meta 六年报价最高 15 亿美元,约 87 倍。
团队:Inflection,微软 2024 年引入其首席执行官及大部分员工,6.5 亿美元,38 倍;Enfabrica,英伟达 2025 年引入其首席执行官及员工,超过 9 亿美元,52 倍;Windsurf,谷歌 2025 年引入其首席执行官及约 40 名员工,24 亿美元,139 倍;Character.AI,谷歌 2024 年引入创始人及约 30 名员工,27 亿美元,156 倍;Scale AI,Meta 2025 年取得 49% 股权并引入首席执行官,143 亿美元,827 倍;Groq,英伟达 2025 年引入首席执行官及约 90% 员工,170 亿美元,983 倍。
〔图表来源〕美国劳联—产联“Executive Paywatch — 2026”:2025 年标普 500 CEO 薪酬中位数为 1,730 万美元。Mark Gurman 与 Riley Griffin:《Meta 以超过 2 亿美元薪酬挖走苹果的 Pang》,彭博,2025 年 7 月 9 日;Mike Isaac、Eli Tan 与 Cade Metz:《AI 研究者正像 NBA 球星一样,谈判 2.5 亿美元薪酬包》,《纽约时报》,2025 年 7 月 31 日;Berber Jin 与 Keach Hagey:《谢谢你 10 亿美元的工作邀请,马克·扎克伯格,我就不去了》,《华尔街日报》,2025 年 8 月 2 日,Meta 对该数字提出异议;Shirin Ghaffary 与 Rachel Metz:《微软挖走多数员工后,将向 Inflection AI 支付 6.5 亿美元》,彭博,2024 年 3 月 21 日;Lora Kolodny、Jordan Novet 与 Kif Leswing:《英伟达刚花超过 9 亿美元聘请 Enfabrica CEO,并取得该 AI 初创企业的技术授权》,CNBC,2025 年 9 月 18 日;Julia Love 等:《据称谷歌将为 Windsurf 资产与人才支付 24 亿美元》,彭博,2025 年 7 月 11 日;Marina Temkin:《Windsurf 风投与创始人如何从谷歌交易中获偿:更多细节浮现》,TechCrunch,2025 年 8 月 1 日;Kruppa 与 Thomas:《谷歌支付 27 亿美元》;Jonathan Vanian:《Scale AI 的亚历山大·王确认离职加入 Meta,这是 143 亿美元交易的一部分》,CNBC,2025 年 6 月 12 日;Dan Primack:《独家:英伟达交易令 Groq 员工与投资者大获全胜》,Axios,2025 年 12 月 27 日。薪酬包采用报道的多年总额。团队交易取得技术许可并聘用员工,不收购公司,Meta 收购 Scale AI 的 49% 股份除外。英伟达将 Groq 价款中的 144 亿美元计为商誉,称其“主要归因于员工队伍及获授权技术的未来开发”,总对价约为 170 亿美元。见英伟达公司《截至 2026 年 1 月 25 日财年的 Form 10-K》,注 2。
但给异常出众的人才以适当报酬,仍是大公司难以容纳的事。人才依旧稀缺;一旦被正确地当作资本定价,操盘者就会要求相应的治理权。这与美国企业熟悉的雇佣协议,相去甚远。商学院课本所定义的股权,开始失去意义。
比如 Anthropic。上市之前,公司请股东批准一套安排:七位联合创始人,本身也是全世界最抢手的人才之一,通过一家“创始人有限责任公司”,共同控制重大公司事项 50.1% 的表决权。按严格、也无聊得多的经济权益计算,七人每人约持公司 2%。130 要紧的是支配。人才可以提出这些要求;在第二、第三套安排的旧世界里,这些要求,曾只属于资本,唯独资本。
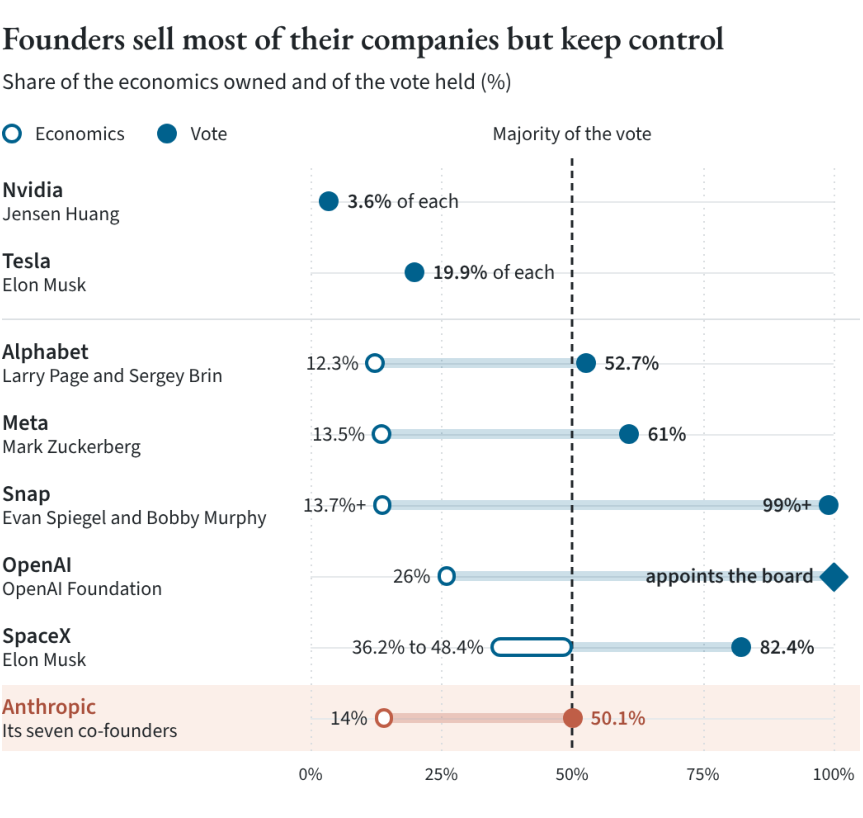
图中文字中译
创始人卖掉公司的大部分股权,却保有控制权。空心圆表示经济权益,实心圆表示投票权;竖线标示 50% 的多数门槛。
英伟达/黄仁勋:经济权益与投票权均为 3.6%。特斯拉/埃隆·马斯克:均为 19.9%。Alphabet/拉里·佩奇与谢尔盖·布林:经济权益 12.3%,投票权 52.7%。Meta/马克·扎克伯格:经济权益 13.5%,投票权 61%。
Snap/埃文·斯皮格尔与鲍比·墨菲:经济权益超过 13.7%,投票权超过 99%。OpenAI/基金会:经济权益 26%,拥有董事会任命权。SpaceX/马斯克:经济权益 36.2%—48.4%,投票权 82.4%。Anthropic/七位联合创始人:经济权益 14%,投票权 50.1%。
〔图表来源〕Snap Inc.《截至 2025 年 12 月 31 日财年的 Form 10-K》,2026 年 2 月 5 日提交;Space Exploration Technologies Corp. 招股书,2026 年 6 月 11 日,以及 Elon R. Musk《Schedule 13G》,2026 年 8 月 13 日提交;Meta Platforms, Inc.《2026 年代理投票声明》,2026 年 4 月 16 日;Alphabet Inc.《2026 年代理投票声明》,2026 年 4 月 24 日;Loizos:《Anthropic 创始人在 IPO 前寻求表决控制权》;Wang、Kerber 与 Dastin:《Anthropic 领导层将控制 AI 实验室》;OpenAI:《我们的结构》,访问于 2026 年 10 月 4 日;Elon R. Musk 就 Tesla, Inc. 提交的《Schedule 13G/A》,2026 年 6 月 17 日;英伟达公司《2026 年代理投票声明》,2026 年 5 月 12 日。Anthropic 安排为 IPO 前提案,每位联合创始人约 2% 的持股来自一篇报道。Snap 的经济权益只计 C 类股份。Alphabet 的 52.7%,由佩奇的 27.4% 与布林的 25.3% 相加。Meta 的经济权益根据代理声明中的股数计算。SpaceX 区间从马斯克直接持有的股份,到其 Schedule 13G 所列假定转换后的总数,后者加入限制性股票与期权。特斯拉 19.9% 不包括尚未赚得的绩效奖励股份;这些股份按其他持有人的投票比例表决。
考察交易公司,还能看清第四套安排的一项特征。它们很早就开始精简人才,只留一小队能创造巨额利润的人。131 实际上,这是一种合伙关系:少数有能力的人,共同从事一项事业。没有股东需要交代,甚至没有股票需要操心。只有利润,在合伙人之间公平分配。
合伙模式如今行得通,未来也将行得通,还有更深的原因。1970 年,罗杰·科南特与罗斯·阿什比提出“良好调节器定理”:一个系统的每个良好调节器,本身都必须是同一系统的模型。把这一表述用于市场,就意味着,最好的市场参与者,是与市场最接近同构的那个。因此,伟大的交易公司,以最终变得与市场本身难分彼此为志向。科南特与阿什比描述的,实际上是市场内一种演化压力。像对冲基金一样,任何成功企业,都会弄清市场怎样产生价值,再迭代地提高攫取价值的能力。时间推移,一切繁荣的企业,都越来越靠近这一终点。各行各业未来的对冲基金化,是时代征象,也是第四套安排所奖赏的方向。
用于市场的良好调节器定理,也支配并预示实验室的行为。数据就是一切,压过企业那些更传统的价值标记。如果在某个规模上,实验室准备结果难以验证的长期任务,最好、最赚钱的办法,是拥有并运营一家企业,它就会这样做。一家整企规模的强化学习环境。谷歌与 Mercor 争购精神航空的运营数据,并非没有原因。132 很快,这些数据重要到,值得直接买下企业,不必等它成为困境资产。
把这一想法推到极限——我们离那里,并没那么远——实验室就开始像韩国财阀。化名 roon 的人说过,实验室的科斯边界会不断向外推,直到每一个有趣的行业,都落在里面。133 大到难以衡量;把各业务拆开看,逻辑支离,合在一起,却服务于另一种更高安排,目的为企业之外的人所不能理解。
在这样一个受第四套安排支配、被挟资本之重的操盘者踩在脚下的世界,资本配置者也必须适应时代。
西方
值得再说一遍:现代风险投资,从来是一门披着投资外衣的准入生意。闪亮的笑容,没打好的领带,手里一张投资条款书。第四套安排所特有的新透明度,会把它扳成交易生意。对有能力做的人,这会是一份更体面的工作。至于因此失业的许多风投家,这也同样更体面。
过去十年,风投回报流向关系网络,也流向那些头脑足够清醒、想象力足够贫乏,能盲目向网络开大额支票的人;他们正确地相信,支票会以若干倍偿还。134 任凭披上多少洞见的外衣,钱从一开始,就是为买到“埃隆交易”的位置而付溢价。懂这一点的管理人,得到了奖赏。
但未来不会如此。智能创造透明度,透明度总会把投资变成交易。太多人不适合这个时代。我们预计,种子投资将不再是一种机构化产品。那曾是一种错位,莫名持续得足够久,被误认为资产类别。也不过片刻。不会再有小基金,逗引那源源不断、只需要第一张支票的创始人。我们活在操盘者如资本的世界;操盘者也将像资本那样交易。
只须看看特殊目的载体推销者的蛮荒西部,就能看见未来。越来越清楚,风投也已 K 形分化。对那篮子非顶级资产,能直接买股权,只因为需求小到愿意欢迎你。对真正纯金般的货色——麦迪逊大道地段品质的地产——只要能自称“是它的投资者”,就已足够。如今市场推销的大多数 SPV,似乎充其量与宣称持有的底层资产沾点边;即便确实持有,也被层层费用遮到几乎看不见。
越来越清楚:对于边际 SPV 买家,真正持有底层股权,不仅不重要,甚至可能不理想。未来,或许真的会是超高流动性的。
对风投,幸存的价值将集中于足够强的筛选网络;网络自身就有“处理效应”,其成员经过高度筛选,能做的不只是创办公司,而是创办能赢、能长久的公司。
当智能这笔交易中,建立一家持久企业所需的资本形成规模,达到、并超过公开市场的资本规模,资本供应者的网络会缩小,网中全部玩家的范围也将进一步缩小。
大型平台正在远离大众理解中的风险投资,转向控股公司与收购,因为它们明白,智能经济的钱,要靠运营企业来赚。比如 Thrive。人们知道它是一家风投公司,但表象极具欺骗性。Thrive 如今无论在做什么,都不是风险投资。135 可它当然必须经过种子投资者这一阶段,才最终赢得做这件事的资格。你可以叫它造王,也可以叫特殊机会。还没有一个准确的名字,至少眼下没有。
这套“最终安排”,将让位于一种新近金融化的私人市场基础设施,其规模媲美、并很快超过公开市场。第四套安排中的正名,即将到来。
东方
与此同时,公开市场已在私人市场自己的游戏里,打败了它。利奥波德·阿申布伦纳的基金,通过购买上市股票,跑赢整个风险投资行业;那些证券,任何人在任何时刻都可以买。而来自 2021 年太平盛景的许多风投组合,仍徘徊在成本的一倍左右。本轮周期中最好的回报,有一部分落在一个人手里:他正确读懂那条线,凭信念,买下屏幕上的东西。
很快,我们将需要更多信念。第三套安排,用金融魔法掩盖科学与文明进步的惨淡,辅以利率持续下降四十年的黄金时代。如今,不再有这种优势。
如果查看一张追溯到 1871 年的美国债券收益率图,就会发现:每当收益率真正越过大约 4.5% 的长期均值,随后都会出现延续数十年的货币制度。2026 年 9 月 25 日,十年期美国国债收益率为 5.17%,接近十九年高点,远高于长期均值。136 图上就在那儿,又一条线,值得看。只是,希望少得多。怀抱信念,或心存恐惧;我们正目睹一场四十年债券牛市的落幕。
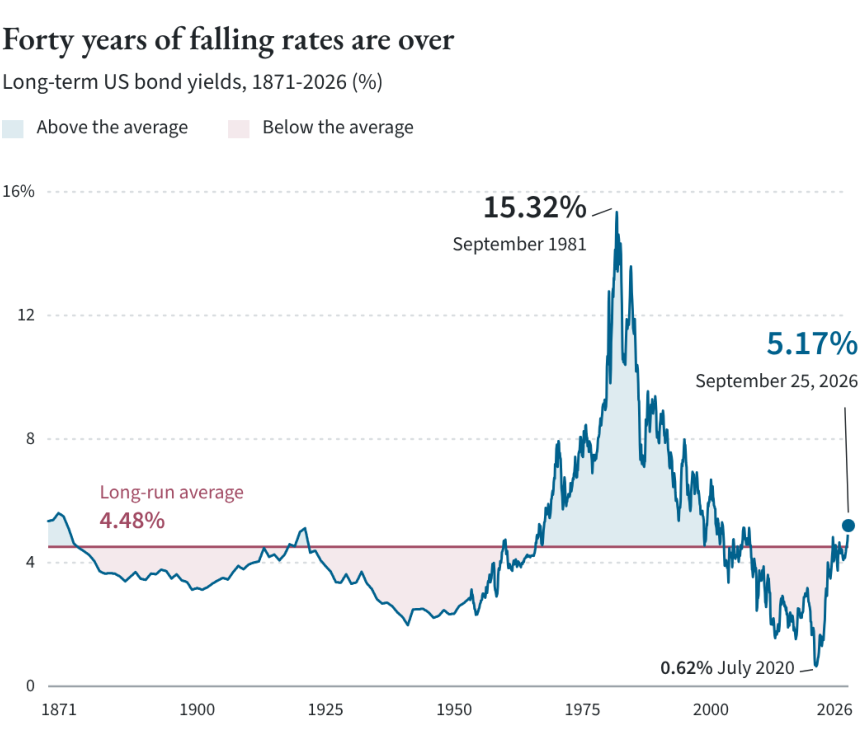
图中文字中译
长达四十年的利率下降已经结束。美国长期国债收益率,1871—2026 年,单位为百分比。蓝色区域高于长期均值,粉色区域低于长期均值。
长期均值为 4.48%。1981 年 9 月高点:15.32%;2020 年 7 月低点:0.62%;2026 年 9 月 25 日:5.17%。
〔图表来源〕作者根据 Robert J. Shiller《〈非理性繁荣〉所用股票市场数据》在线数据的“长期利率 GS10”栏,以及美联储理事会“美国国债十年固定期限市场收益率,以投资基础报价”GS10(月度)、DGS10(日度),圣路易斯联储 FRED,访问于 2026 年 10 月 1 日,计算。早期观测使用包括市政债在内的历史债券替代指标。均值覆盖 1871 年 1 月至 2026 年 8 月。
然而,未来也有亮点。资本成本上升时,机器智能恰好赶到,拯救集体净资产价值。直白说,整个私募股权行业,都被 AI 的力量救了。可救赎并不便宜。智能经济拯救旧经济,交换条件是把旧经济买下,再围绕模型重建。代价是高得多的资本成本,以及对无价值软件项目,很可能所剩无几的容忍。
市场不能一次重估整个经济,于是即兴出击。一种模仿机制:先把某个能叫出名字的类别或主题炒高,然后失去兴趣。存储芯片股票热了六个月,再跌回去。人人喜欢 AI 转型企业,但随着工作以缺乏想象力的人未曾料到的新形式成形,它们也越来越难读懂。群体的疯狂,不知怎地既被恐惧攫住,又维持着体面。人们知道,这是有史以来最大的一笔交易,规模超越此前任何安排。但一次只选一个垂直领域,比起按“整个市场都可重新争夺”来行动,要容易接受,也容易执行。若我们是对的,几乎一切都被错价。
对一小撮公司,市场决定,没有价格算太高;对其余公司,没有价格算够低。我们预计,上市公司数量将陡降,因为实际上,眼下整个市场都在按遗产清仓的价格出售。它将带来一代集团整合、连续收购、私有化,以及各式私人市场转型。
要应对眼前挑战,必须建立一种新的私募股权。此刻的交易,是扩散机器智能。为此,需要新载体来克服障碍。137 我们都知道,模型的能力早已足以重塑企业及整体经济中的大量功能。但惯性必须克服。新的私募股权,就在这里登场。总得有人买下这些公司,在车轮不停转的同时翻修,再对劳动力作必要调整。
管辖权
记住顺序。智能提升透明度,透明度创造指向交易机制的演化条件。世界是平的,企业如今可以选择治理自己的法律。
管辖权已成为一种拥有帕累托前沿的产品;根据用途,挑一个。138 企业可以挑剔,国家却必须让自己对那些四处挑选辖区的资本有吸引力。139 要明白,阿卜杜拉国王金融区,与其说是世上的物理地点,不如说是一种心境。随着集聚继续,除中美之外的所有国家,正被分进越来越不同的角色。总督辖区之间,所有人对所有人;它们保有名义独立,却因缺少真正的主权前沿智能能力,与主权国家分隔。任何总督辖区,都须在某位主权者默示或明示的许可下运作;后者提供国家与经济剩余功能所必需的技术。有一套美国技术栈,有一套中国技术栈,两者之间不会有套利,也不会有左右平衡。
对历史研究者而言,这个世界在某些方面或许熟悉,因为它赋权于特别能干的总督。若我们重返文武权力合一所带来的可能性呢?总督之间的动荡,将很值得看。更多像圣萨尔瓦多那样的权威复兴。海地只有一个,但君主将有许多。
据说,世界只剩六个司法辖区,其中四个,存在的理由可以被不客气地称为犯罪。140 剩下的,资本阶级更偏爱美国,而非中国。新企业选择管辖地,将越来越看重:能否自由地使管理层报酬,与其给企业创造的价值一致。马斯克的特拉华薪酬方案,是响彻世界的一枪;可以断言,任何重要市场参与者,都不会再犯那种错。141 Meta 与 Alphabet 这类旧企业,被迫诉诸越来越不加掩饰的“收购”“运营公司”,好给少数真正能推动业务的人适当报酬。借着合资企业与反向三角合并的法律虚构,这些企业能向关键贡献者汇出巨款;否则,ISS、它的指数基金伙伴、某些积极股东,以及衡平法院法官,都会勃然大怒。随着新场所建立,这个问题会越来越显得古旧:一个玫瑰色、癫狂版的特拉华,只做一件事,提供宽容而清晰的法律。
不妨把实验室所开发的那片前沿,同时理解为技术前沿与管辖权前沿。看看 OpenAI 的非营利架构转向,就能明白:那个苦涩的教训,或许是找到恰当的管辖权切片,让相应组织结构免于阻滞,才是现代实验室的真正优势。
流动性也会改变税基。如果一个总督辖区只对机器智能企业征税,企业却因此迁往海外,它就得去别处征。目标可能是领薪中产,只要这阶层还有薪水,因为他们没企业那么容易搬。那不会是一种明税。形式与功能。新美元及其铭文的功能已经说明:税,会以一种散布全球每个角落、却受美国控制的货币形式征收。
管辖权问题之上,还叠着越来越恼人的地方城市收费能力。2026 年 10 月下旬,纽约市长马姆达尼,从纽约大学量子实验室那里索取了 15% 股权让渡。这种要求的法律依据可疑,但不难想象,其他世界城市——伦敦、纽约、旧金山——也会承诺:不听话的企业,将遭到持续骚扰。如果美国总统,是美国的市长、世界其余地方的独裁者,那么,美国仅剩的独裁者,就是我们的市长。
如果犯罪前沿——昔日叫体育博彩,如今叫“预测市场”的东西——能作参照,管辖权问题将越来越滑溜。也许到 2035 年,仍在执业的律师,只剩做部落法的。
这场地理交易的尽头,是企业与某个心仪总督辖区的联盟。后者把法律制度冻结,也许写进宪法,再收订阅费,供人加入。想象一种产品化的特拉华,永远停在 1993 年的美好旧日,四处却都是机器人。其实,连宪法条款的观念,也未必适合管辖区的新角色。它会逐步发展;第一波大浪,是模型驱动的私人仲裁机构,取代法院,成为许多争端的解决场所,进一步私有化国家能力。对这些新企业,理想监管者,与其像国会立法或行政机构规章,不如像一个机器智能版伦敦劳合社:由承保人组成的市场,为风险定价,拒绝一切无法盈利承保的东西。
消失点
在消失点,会发生奇异之事。距离足够远,资本与主权力量之间的线,便模糊了。
我们相信,企业获准的自由度,与主权者感受到的安全程度相关。当主权者感到安全,内外都无生存威胁,企业便获更大余地,利润动机成为决定企业行为的主要因素。因此,冷战后那种企业与国家分离,在很大程度上是依赖短暂历史条件的例外,而非规则。我们早已越过那个时期,哪怕没有国会法案,也没有总统备忘录。
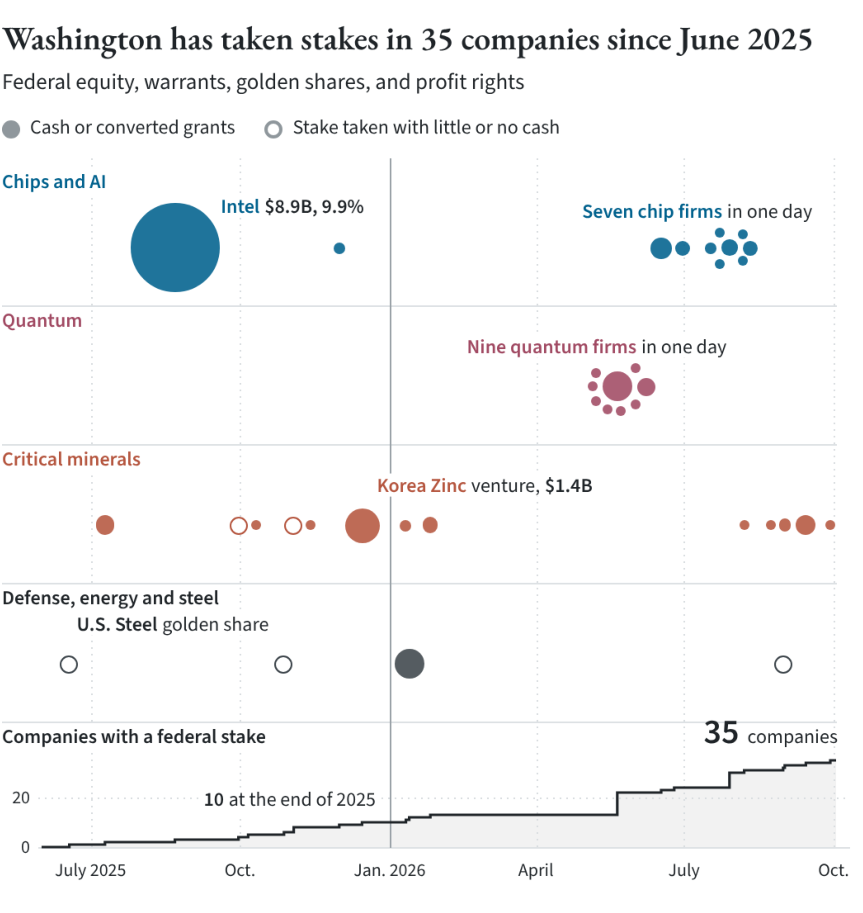
图中文字中译
自 2025 年 6 月以来,华盛顿已取得 35 家公司的权益。权益形式包括联邦持股、认股权证、黄金股与利润分成权;实心标记表示投入现金或将补助转为股权,空心标记表示投入很少现金或没有现金。
芯片与 AI:英特尔,89 亿美元换取 9.9% 股权;一天内取得七家芯片企业的权益。量子技术:一天内取得九家量子企业的权益。关键矿产:高丽锌业合资项目,14 亿美元。国防、能源与钢铁:美国钢铁公司的黄金股。
下方阶梯图为联邦持有权益的公司数量:2025 年底为 10 家,随后增至总计 35 家。时间轴从 2025 年 7 月延伸至 2026 年 10 月。
〔图表来源〕按首次公布日期统计商务部、国防部、能源部与财政部取得的股份,来源为公司文件与机构公告。英特尔公司:《英特尔与特朗普政府达成历史性协议,加速美国技术与制造业领导地位》,新闻稿,2025 年 8 月 22 日;美国商务部:《商务部宣布与 9 家公司签署 20 亿美元意向书,加速美国量子计算领导地位》,2026 年 5 月 21 日,以及《商务部宣布与 7 家公司签署 8.74 亿美元意向书,加速算力供应链半导体研发》,2026 年 7 月 29 日;Ahn Sung-mi:《高丽锌业将在田纳西州建设 74 亿美元关键矿产冶炼厂》,《韩国先驱报》,2025 年 12 月 15 日。多项入股尚未完成,包括意向书宣布的项目。美元金额采用公布值,包括由补助转化的投资;高丽锌业的 14 亿美元附带条件。其他统计口径不同:Tad DeHaven 与 Chad Smitson《特朗普政府股权组合达到 34 笔交易》,卡托研究所“Cato at Liberty”博客,2026 年 10 月 2 日,计 34 家公司;Jonathan E. Hillman《华盛顿不断扩大的投资组合:追踪美国政府投资》,外交关系协会,访问于 2026 年 10 月 4 日,计 2025 年 1 月以来 39 笔交易,包括开发金融公司的投资。
监管者已经显露出,自己偏爱怎样消化泡沫破灭。你也许责怪这些国家代理人:全球金融危机期间,只把一个人判进监狱;但那就没抓住要害。金融系统不能倒;更实际地说,系统内的企业,有能力把非核心参与者作为什一税献给监管者。站位正确的玩家,在和解中变强,脆弱企业则被吞掉,或任其腐烂。鲍比·雷曼早已死去。替罪羊,为保住各自的群体——股权、信贷、银行、保险——在主权者同意下,仪式性地斩首。这份血祭,是献给政治共同体的什一税,是避免终局事件所付的代价。随后,进步便可继续。
每一轮周期展开,某些企业乘着前沿,持续跑赢。无论你是前沿实验室、加密货币、FAANG、金融、互联网、垃圾债、油气,还是“漂亮五十”,只要跑赢得太久,周期终将把你送到太阳旁边。你会成为时代的面孔,头号公敌。他们非把迈克·米尔肯关起来不可;他做得太好,走得太远。和解中,他的发明广泛散布;以普莱森顿二十二个月监禁为代价,另类投资行业重启进步,长到或许连他当时也未曾想象的规模。他从前的同事,可以作证。
企业结成行业,为的就是对冲这类事件。国防、制药、金融,随你选哪个争议行业,一遍遍都如此。企业被叫来问责时,群体会把弱者踢出去,让核心活下去。这条基督教出现前的真理,已证明自身恒久。你只能好奇:有多少信贷协议,会把吉拉尔式替罪羊祭祀列作不可抗力?
主权者将庇护它的特殊实验室。但保护总有价格;如果你以为价格会用税来付,想象未免太狭窄。实验室要联邦法优先于州法,要有利的许可与版权规则。它们要在造物每天被中国实验室商品化、公开发布的同时,仍设法继续推进前沿。
保护越大,账单越大。但如此重要的行动,已有先例。1947 年,原子能委员会接管了曼哈顿计划工厂与实验室的所有权。142 连同它们,也接管了工程的使命。公开进行,获朝廷官员认可,在公众眼前受祝福。
我们偏爱机械般明确的特拉华,作为理想企业辖区;同样,也更愿主权者的活动清晰可读,而非靠耳语。美国主权者的公开性,争辩的场所不在法院,而在公众与选民之间;当另一选项是中国,这仍是更可取的主权行动环境。中国体制主动敌视这种透明。如果承认主权力量必须行使,那么有可能时,把它引向正确方向,总是好的。
你相信主权行动会走哪条路,很大程度上取决于你的意识形态部落,也越来越取决于你爱去哪家餐厅。Butterworth’s 那群年轻幕僚,雄性气盛,兴奋剂上头,吃个汉堡都没法让“国防生产法”“扬斯敦钢铁”这些词离开嘴够久。在他们心里,主权者会逼近新加坡式能力,强制实验室接受详尽的算力承购与分配计划,释放系统压力、平滑词元价格;然后,在某届民主党政府下,进行某种老套的国有化。
Cafe Milano 那群人,更偏爱细腻的监管安排。“特朗普账户”,以及它即将扩展至所有退休前年龄美国人的计划,提供一种便利机制,把大块前沿股权,自愿也好、非自愿也好,转给美国纳税人。社会保障的伪私有化,是这类制度受欢迎、又出乎意料的副作用。
如今被挤到一旁的中左力量,像原先远离帝国核心城墙——环城公路——的战斗部落,正在逼近。Centrolina、Cosmos Club、布什维克酒吧的大厅,以及布拉德·兰德筹款会里,萦绕着“公私综合体”的议论。他们更习惯非正式监管协议,配合激进征税方案。强调国家能力的建制左派,愿以成千上万本想去当奥巴马幕僚的人渗入实验室,来一场现代“白雪公主行动”;美国民主社会主义者那一派,则会用税收与监管,让整件事不复存在。
我们认为,最可能的主权行动,是给前沿训练发许可证,加上某种形式的国有化;143 但如前所述,也可能只是一股黄金股。144 特殊实验室将容纳主权前沿的研发,按成本加成工程运营。实验室在同一主权屋顶下,分成两家公司。一边是商业公司,按中国价格底线所容许的利润,制造、计量智能。另一边,是有专线直通椭圆形办公室的前沿实验室。
敌基督藏在细节里。除上述轮廓外,企业与国家之间,究竟正形成哪种安排,仍不清楚。我们是在十八世纪英格兰吗?国家提供最后的安全保障与最高权威,大部分其他职能却留给企业。还是正走进白益王朝的波斯?相互竞争的主权者征战,通过给当时占据地盘者特许权,来收取租金。从远处,从离消失点那么远的地方看,两者颇为相似。走近,区别就在于:企业是国家的臣属,还是有限权力施行的伙伴。
英式现代性的答案,也就是古老英国的答案,是主权者俯允私人企业为其服务,同时保留最终、最高的权威。目前,这也是美国对国家能力与权威问题的答案。问问知情者,高盛、Citadel 与阿波罗内部,已藏有多少国家能力。若这套安排的权限继续扩大,我们将迎来一个帕兰提尔式未来。累积的国家能力,将每日以企业形态显现。理念化为企业;企业化为熔入其中的管理与资本,以及那同一小群人。它还没有名字,功能却已找到了位置。
本部原注
- Patrick Lynch 与 John Vaizey:《爱尔兰经济中的吉尼斯酒厂,1759—1876》(剑桥:剑桥大学出版社,1960)。 ↩
- 吉尼斯档案:《吉尼斯公司文件》,爱尔兰档案资源;伦敦证券交易所集团:《伦交所集团的历史》;刑事案件复查委员会:《桑德斯,欧内斯特》,2024 年 9 月 9 日。 ↩
- Ron Chernow:《摩根财团:美国银行王朝与现代金融的崛起》(纽约:Atlantic Monthly Press,1990)。 ↩
- Adolf A. Berle Jr. 与 Gardiner C. Means:《现代公司与私有财产》(纽约:Macmillan,1932);James Burnham:《经理人革命:世界正在发生什么》(纽约:John Day,1941);Alfred D. Chandler Jr.:《看得见的手:美国企业的经理人革命》(马萨诸塞州剑桥:哈佛大学出版社 Belknap Press,1977)。 ↩
- S. R. Dennison 与 Oliver MacDonagh:《吉尼斯 1886—1939:从公司化到第二次世界大战》(科克:科克大学出版社,1998)。 ↩
- Michael C. Jensen 与 William H. Meckling:《企业理论:经理人行为、代理成本与所有权结构》,《金融经济学杂志》3 卷 4 期(1976):305—360;Michael C. Jensen:《上市公司的衰落》,《哈佛商业评论》67 卷 5 期(1989 年 9—10 月):61—74。 ↩
- 美联储理事会:“美国国债十年固定期限市场收益率,以投资基础报价”(DGS10),圣路易斯联储 FRED,1981 年 9 月 30 日及 2020 年 8 月 4 日观测值。 ↩
- 美联储理事会:《各机构发布实施沃尔克规则的最终规定》,2013 年 12 月 10 日;Stephen Gandel:《华尔街交易洗牌,为赌场供资》,路透社 Breakingviews,2025 年 10 月 8 日。 ↩
- Miles Kruppa 与 Lauren Thomas:《谷歌花 27 亿美元,请回一位愤然离职的 AI 天才》,《华尔街日报》,2024 年 9 月 25 日;Maxwell Zeff:《Windsurf CEO 加盟谷歌;OpenAI 收购告吹》,TechCrunch,2025 年 7 月 11 日。 ↩
- Ivan Mehta:《Scale AI 确认 Meta 的“重大”投资,称 CEO 亚历山大·王将离职》,TechCrunch,2025 年 6 月 13 日。 ↩
- Connie Loizos:《Anthropic 创始人在 IPO 前寻求表决控制权》,TechCrunch,2026 年 9 月 25 日;Echo Wang、Ross Kerber 与 Jeffrey Dastin:《Anthropic 领导层将通过“创始人有限责任公司”控制 AI 实验室,把公共利益置于市场力量之上》,路透社,2026 年 9 月 28 日,9 月 29 日更新。 ↩
- Gregory Zuckerman:《解开市场的人:吉姆·西蒙斯如何掀起量化革命》(纽约:Portfolio/Penguin,2019)。 ↩
- Nathan Bomey:《谷歌赢得精神航空邮件、聊天与文档的破产拍卖》,Axios,2026 年 8 月 17 日。 ↩
- roon(@tszzl),X 帖文,2026 年 6 月 13 日。 ↩
- AMD:《AMD 收购 Taalas,推进快速增长的 AI 推理市场计算解决方案》,新闻稿,2026 年 8 月 6 日;Ryan Hoover(@rrhoover),X 帖文,2026 年 8 月 6 日。 ↩
- Kirkland & Ellis:《凯易就 Thrive Holdings 的设立向 Thrive Capital 提供咨询》,2025 年 5 月 2 日。 ↩
- Kirsten Chang:《国债收益率快照:2026 年 9 月 25 日》,Advisor Perspectives,2026 年 9 月 25 日;Topdown Charts:《美国债券收益率史》,1870 年至今。我们对图表的这一解读,得益于 Zack Baker。另见美联储理事会“美国国债十年固定期限市场收益率,以投资基础报价”(DGS10),FRED,2026 年 9 月 25 日;经济顾问委员会:《长期利率:一项综述》(2015 年 7 月),第 7 页图 1。 ↩
- Karl Angelo Vidal:《退出低迷,推动私募股权接续基金达到八年高点》,标普全球市场情报,2026 年 5 月 22 日。 ↩
- 《圣瑞吉斯莫霍克部落诉迈兰制药公司案》,896 F.3d 1322(联邦巡回上诉法院,2018)。 ↩
- 路易斯安那州图尼卡—比洛克西部落:《图尼卡—比洛克西部落推出首个部落国家预测市场应用》,2026 年 9 月 18 日。 ↩
- Will Manidis(@WillManidis),X 帖文,2026 年 9 月 18 日。 ↩
- 《Tornetta 诉 Musk 案》,310 A.3d 430(特拉华衡平法院,2024);Lora Kolodny:《特斯拉称,超过 75% 赞成票通过马斯克万亿美元薪酬计划》,CNBC,2025 年 11 月 6 日;Lora Kolodny:《法院认定取消过于极端,马斯克 560 亿美元特斯拉薪酬方案须恢复》,CNBC,2025 年 12 月 19 日;特拉华州第 153 届议会 S.B. 21,2025 年 3 月 25 日颁布。 ↩
- 第 9816 号行政命令,1946 年 12 月 31 日,第 1—3、10 节,12 Fed. Reg. 37。 ↩
- 《扬斯敦钢板与钢管公司诉索耶案》,343 U.S. 579(1952)。 ↩
- 日本制铁公司与美国钢铁公司:《日本制铁与美国钢铁完成历史性合作》,新闻稿,2025 年 6 月 18 日。 ↩